Comprar barato parece una de las reglas más elementales de la inversión. Pero claro, ¿Qué es barato y qué es caro en bolsa?
¿Acaso “barato” es algo que “ha caído mucho”? Entonces, ¿qué está más barato, Nike (NKE) o Nvidia (NVDA)?
Actualmente Nike cotiza alrededor de un 80% por debajo de los máximos que alcanzó en 2021. Y PayPal (PYPL), por su parte, ha sufrido un castigo parecido desde su techo histórico. Son compañías enormes, conocidas y utilizadas por millones de personas. Y precisamente por eso resulta fácil pensar que, tarde o temprano, tendrán que volver.
Pero una acción que cae un 80% todavía puede perder otro 50%, mientras que otra que está en máximo, puede crecer otro 50% en unos meses.
¿Qué son las trampas de valor?
Una value trap o trampa de valor aparece cuando una acción parece una ganga después de una fuerte caída, pero su bajo precio esconde problemas más profundos o, simplemente, una tendencia que continúa deteriorándose.
Da igual el motivo; pérdida de la confianza, directiva pillada con escándalos, caída de los beneficios, salida de un mercado, etc.
En realidad, lo único que importa es saber si sus accionistas están ganando, o simplemente llevan años soportando un importante correctivo.
Y pese a ello, el error habitual consiste en pensar que después de un desplome del 60%, 70% u 80% “ya no puede caer mucho más”. Pero matemáticamente no funciona así. Si una acción pasa de 100 a 20 pierde un 80%. Pero si después cae de 20 a 10, quien compró la supuesta ganga pierde otro 50%. Y nadie asegura que ello no pueda ocurrir.
Nike, PayPal y otras acciones del montón
Nike (NKE) es posiblemente el mejor ejemplo del peligro de confundir una gran marca con una gran acción.
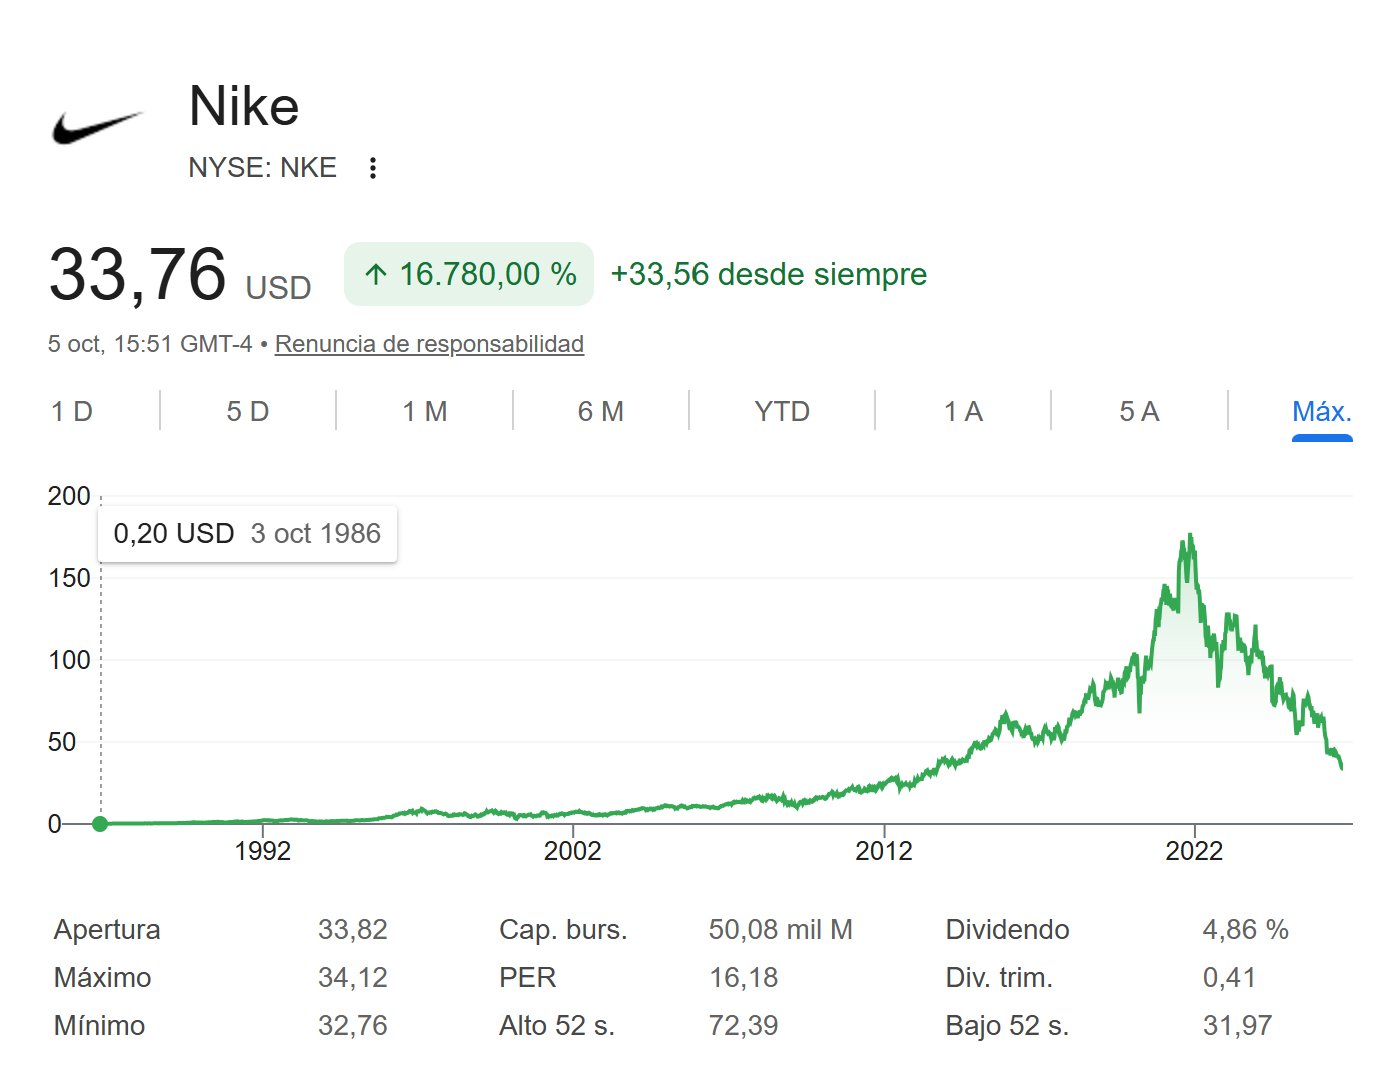
Que usemos sus zapatillas, o conozcamos perfectamente el logotipo de una empresa genera una falsa sensación de seguridad. Pero ser cliente y ser accionista son dos cosas completamente distintas.
PayPal (PYPL) sigue procesando millones de pagos aunque sus acciones permanezcan muy lejos del récord alcanzado en 2021.
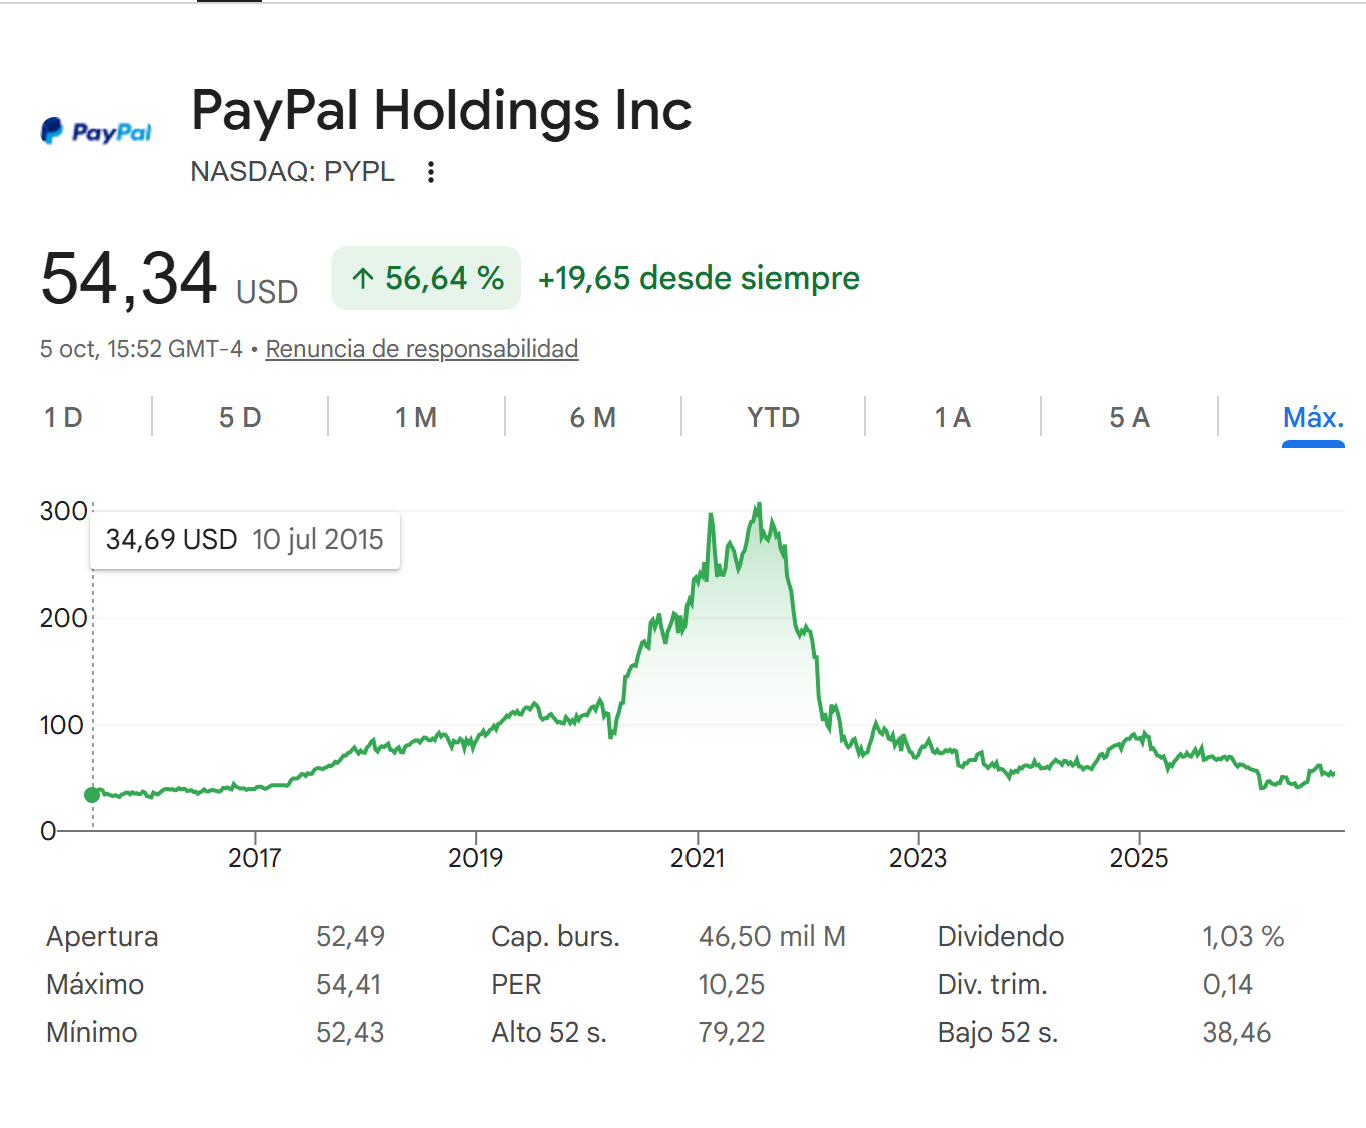
¿Pero cómo no aprovechar e invertir ahora en ellas, si son compañías demasiado grandes para desaparecer? La realidad es que nadie dice que desaparezcan. Y probablemente no ocurra. Pero “too big to fail” (demasiado grande para caer) no significa “too big to lose money”.
Es decir, la empresa puede sobrevivir perfectamente mientras el accionista pierde dinero o permanece atrapado durante años.
Además, cuanto más tiempo lleva una cotización por debajo de sus antiguos máximos, más inversores existen esperando simplemente recuperar su precio de compra. ¿Y adivináis? Cada rebote encuentra potenciales vendedores que quieren salir “a cero”.
En bolsa pagar un alto precio… puede ser barato
Desde Eurekers, en lugar de buscar las compañías que más han caído, buscamos aquellas que son capaces de alcanzar máximos históricos, y seguir superándolos.
¿Por qué? Porque cuando una acción marca un nuevo récord no existen accionistas históricos atrapados por encima del precio esperando recuperar su inversión. O dicho de otro modo, si pagar un precio más alto me hace seguir ganando, es mejor que pagar un precio más bajo y quedarme estancado, o peor aún, atrapado durante años.
De hecho, una vez más hemos vuelto a ver nuevos máximos en compañías tan diferentes como Nvidia (NVDA), dentro de semiconductores; Coca-Cola (KO), en consumo defensivo; o Johnson & Johnson (JNJ), en salud.
Naturalmente, estar en máximos no garantiza que una acción vaya a seguir subiendo, pero plantea una situación psicológica mucho más cómoda.
Con todo, te dejo con la siguiente reflexión:
¿Por qué buscamos oportunidades entre quienes llevan años perdiendo, cuando el mercado sigue ofreciendo compañías en las que prácticamente todos los accionistas están ganando?
Puedes responderme en los comentarios.
Entradas relacionadas
Anthropic aspira a valer más de 2 billones de dólares en bolsa
Anthropic, la compañía detrás de los modelos Claude, prepara su salto a bolsa…
0 Comments5 Minutes
Warren Buffett deja la presidencia de Berkshire Hathaway y cierra 61 años al mando
A sus 96 años asumirá la función meramente representativa de presidente emérito…
0 Comments5 Minutes