He vivido de alquiler y ahora me planteo comprar mi primera vivienda, así que lo que voy a contarte me toca de cerca. Ahorrar la entrada de un piso se parece cada vez más a perseguir un tren en marcha, porque cuando crees que ya llegas, el precio ha vuelto a escaparse.
Y los datos no ayudan. El Índice de Precios de Vivienda del INE subió un 12,2% anual solo en el segundo trimestre de 2026, tras acumular 48 trimestres seguidos de alzas anuales.
Por eso, en este artículo te cuento por qué creo que el sector tiene recorrido, qué vías hay para invertir en él sin comprar un inmueble (acciones, ETFs y fondos), los riesgos veo y cómo veo el sector de cara a los próximos años.
Contenidos
¿Por qué invertir en el sector inmobiliario en España?
Tres motivos me parecen sólidos, y los tres se apoyan en datos oficiales.
Escasez de oferta
Es el clásico desajuste entre oferta y demanda, sólo que en España se ha cronificado.
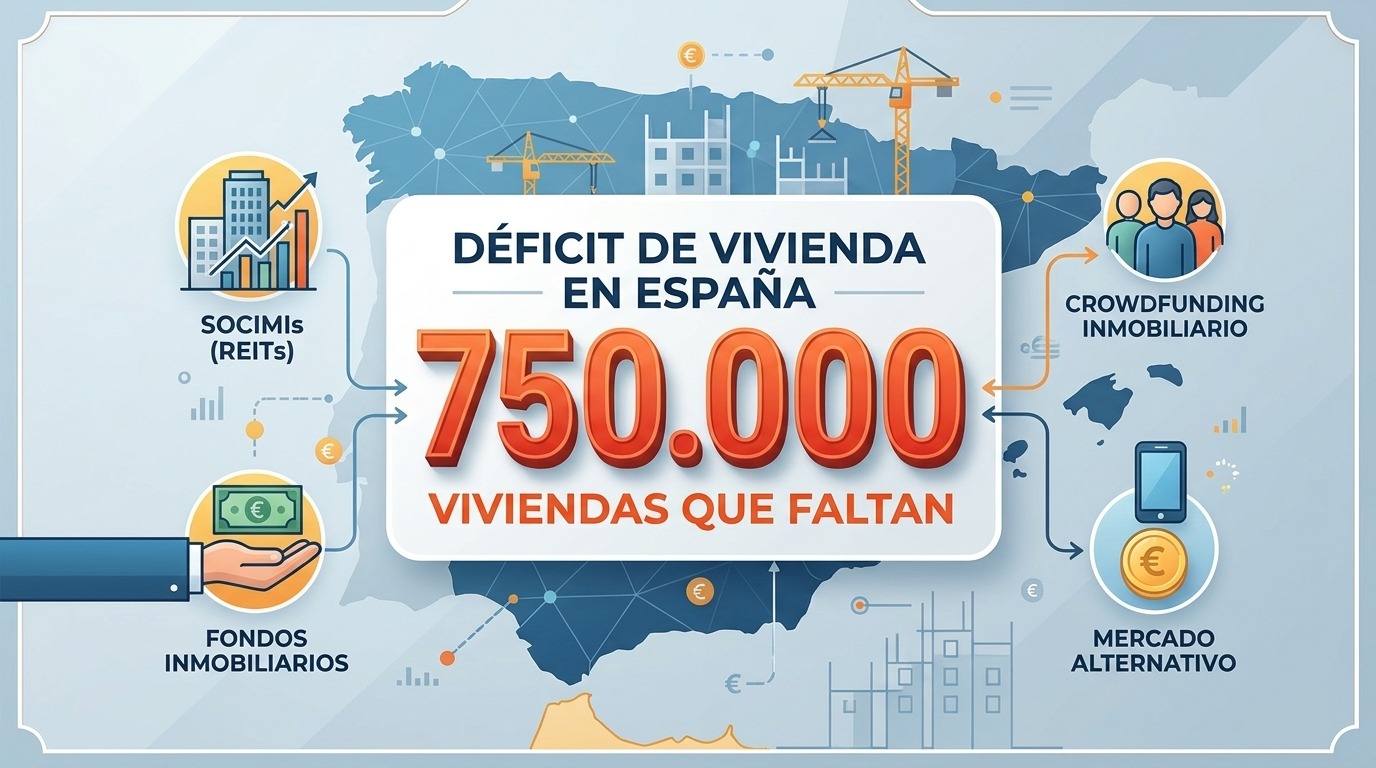
Según el Banco de España, entre 2021 y 2025 se acumuló un déficit de unas 750.000 viviendas, porque en el último año la creación de hogares (unos 240.000) más que duplicó las 90.000-100.000 viviendas libres que se terminan cada año.
Pero el riesgo es mayor, la subgobernadora Soledad Núñez advirtió en el Forbes Economic Summit de que podrían sumarse otras 300.000 hasta 2028, lo que dejaría la cifra por encima del millón.
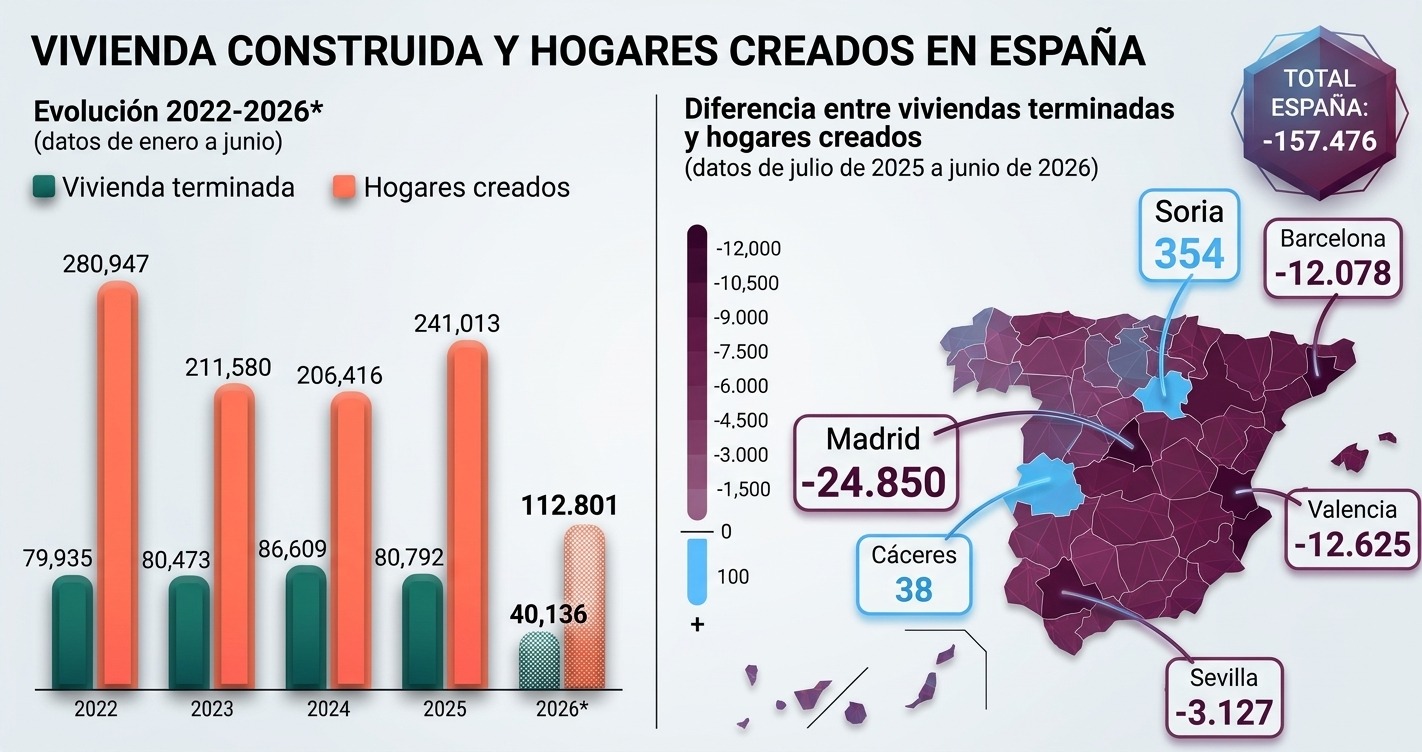
Fuente: Ministerio de Vivienda, INE.
Es más, de acuerdo a estimaciones de CaixaBank Research haría falta construir unas 330.000 viviendas al año durante cinco años, es decir, cuadruplicar el ritmo actual para conseguir reducir ligeramente el nivel de precios actual.
Y es que la escasez existe, porque el 52,5% del déficit se concentra en sólo seis provincias (Madrid, Barcelona, Alicante, Valencia, Murcia y Málaga).
Una oferta inelástica
Pero al problema de la escasez, se le suma el de la efectividad. Es decir, esto de la vivienda no es apretar un botón y que salga un edificio.
Según el sector, una promoción puede tardar entre 3 y 5 años en el mejor de los casos, y la licencia de obra suele sumar de media un año.
Con motivo de las elecciones generales convocadas para el 29 de noviembre de 2026, se habla mucho de agilizar los trámites, e incluso algunos partidos políticos ya proponen aplicar el silencio administrativo positivo a las licencias, de modo que se den por aprobadas si la Administración no responde en plazo (90 días).
Pero aunque eso se resolviera a lo largo de la próxima legislatura, queda el problema de los trabajadores.
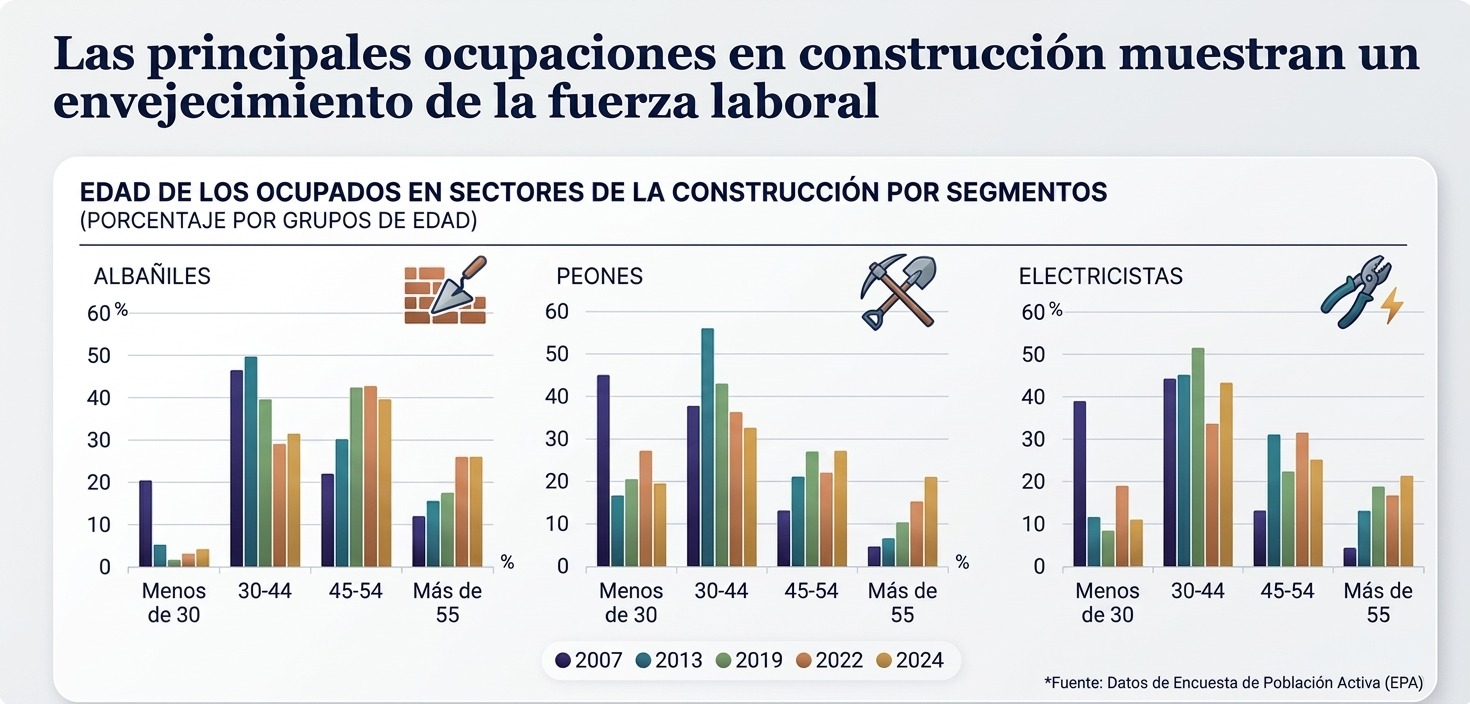
Fuente: BBVA Research, junio 2025.
Los edificios tampoco se construyen con IA, y actualmente existe una escasez de 700.000 trabajadores (o más según la CNC), por no hablar de que la edad media del sector ronda los 45 años (según BBVA Research) y cerca de un 22% de la plantilla se jubilará durante la próxima década sin relevo generacional a la vista.
Por ende, al problema administrativo que tal vez encuentre solución en el corto plazo, le sigue otro de índole laboral. Hacen falta cientos de miles de profesionales en oficios.
Una demanda que no se frena, la de los hogares
Pero hay más, el INE proyecta la creación de casi 2,2 millones de hogares nuevos entre 2026 y 2041, unos 145.600 al año, impulsados por la inmigración, el aumento de los divorcios -que fuerza a la creación de hogares de una sola persona, y según algunas cifras serán de unos 6,7 millones en 2041- y los cientos de miles de Millennials que todavía no se han podido independizar.
Con esa cifras, y suponiendo un boom inmobiliario durante los próximos 4 años, es fácil pensar que la demanda seguiría superando de sobra lo que hoy se termina cada año.
¿Cómo invertir en el sector inmobiliario en España?
La primera idea es comprar un piso, pero el problema es que un piso en un pueblo pegado a una ciudad importante ya ronda los 350.000 €, imagina dentro de la propia ciudad. Con esos precios, la puerta de entrada está cerrada para muchos.
Entonces, ¿cómo beneficiarse de esta brecha que seguirá existiendo durante los próximos años sin necesidad de comprar un piso? Justo eso mismo, vamos a verlo ahora.
Acciones de SOCIMIs y otras empresas del sector
En España, existen las llamadas SOCIMIs, que incluye patrimoniales de oficinas, logística o centros de datos, que a cambio de repartir al menos el 80% del beneficio de rentas tributan al 0% en Sociedades.
Y por otro lado, también están las compañías promotoras de obra nueva, que son las que más se benefician de la escasez de vivienda.
|
Acción (ticker) |
Segmento |
|---|---|
|
Merlin Properties (MRL.MC) |
SOCIMI patrimonial (oficinas, logística, centros comerciales y centros de datos) |
|
Inmobiliaria Colonial (COL.MC) |
SOCIMI de oficinas prime en Madrid, Barcelona y París |
|
Neinor Homes (HOME.MC) |
Promotora residencial |
|
Metrovacesa (MVC.MC) |
Promotora y gestora de suelo |
|
Árima Real Estate (ARM.MC) |
SOCIMI de oficinas en Madrid |
|
Sacyr (SCYR.MC) |
Constructora y concesionaria |
ETFs de REITs
Aquí hay que mirar a Europa o al mundo, porque no existen ETF UCITS que replique solo el inmobiliario español. Por ende, te traigo estos 3 ETFs del sector inmobiliario europeo y de EEUU, que anda en una situación muy similar al español (sobre todo el europeo).
|
ETF (ticker) |
Índice al que replica y qué hace |
TER |
|---|---|---|
|
iShares European Property Yield UCITS ETF (IQQP) · IE00B0M63284 |
FTSE EPRA Nareit Developed Europe ex UK Dividend+. Inmobiliarias cotizadas europeas, sin Reino Unido, con dividendo. |
0,40% |
|
iShares Developed Markets Property Yield UCITS ETF (IWDP) · IE00B1FZS350 |
FTSE EPRA Nareit Developed Dividend+. Inmobiliarias cotizadas de mercados desarrollados con dividendo previsto de al menos el 2%. |
0,59% |
|
VanEck Global Real Estate UCITS ETF (TRET) · NL0009690239 |
GPR Global 100. Las 100 inmobiliarias cotizadas más líquidas del mundo. |
0,25% |
TER según emisores, octubre de 2026.
Fondos de inversión
Ahora bien, si prefieres delegar la selección, hay fondos especializados.
Y precisamente, entre los de gestoras independientes españolas, el que mejor encaja con la tesis de este artículo es GVC Gaesco Oportunidad Empresas Inmobiliarias R.V. A FI (ES0143628008). Así pues, se trata de un fondo de gestión activa de GVC Gaesco Gestión que invierte en compañías inmobiliarias cotizadas de todo el mundo con sesgo hacia España, y lleva en activo desde 2011.
|
Características del fondo |
Definición |
|---|---|
|
|
GVC Gaesco Oportunidad Empresas Inmobiliarias R.V. A FI |
|
|
ES0143628008 / A |
|
|
5,36 |
|
|
STOXX Global 1800 Real Estate EUR |
|
|
0,65 |
|
|
2,43% |
|
|
9,1 M€ |
|
|
10,82% |
 Nombre
 ISIN / Clase
 Alpha (3 a.)
 Benchmark
 TER (gastos corrientes)
 Patrimonio del fondo
 Rentabilidad a 3 años (anual.)
Datos a septiembre de 2026 (actualizada el 10/09/2026).
De esta forma, destaca por ese sesgo hacia España y un alpha positivo a tres años. Ahora bien, con una comisión del 2,43%, no es precisamente económico. Eso sí, como alternativas, también te dejo con el Abante Sector Inmobiliario (ES0152505006), que cobra un 1,51% pero gestiona apenas 2,3 M€, o el indexado Amundi Index FTSE EPRA Nareit Global (LU1328852659), que cuesta un 0,34%.
¿Cuáles son los riesgos de invertir en el sector inmobiliario?
-
La bolsa inmobiliaria no es el precio del piso: Mientras la vivienda se disparaba, ningún fondo inmobiliario global superó el 1% de rentabilidad anualizada a cinco años. No obstante, también es cierto que la mayoría de empresas y fondos de este sector, acaban repartiendo los beneficios entre sus partícipes, por eso su crecimiento es menor.
-
Tipos de interés e inflación: Son el gran enemigo de las valoraciones del sector. Si los tipos se mantienen altos, las inmobiliarias cotizadas suelen sufrir (sean empresas o fondos).
-
Concentración: Merlin y Colonial dependen sobre todo de oficinas y centros de datos, no de vivienda, y las promotoras del ciclo de preventas y de las licencias, justo el cuello de botella del sector.
¿Merece la pena invertir en el sector inmobiliario en España? | Mi opinión
Mi respuesta es que sí, pero con matices.
Sí, porque el desajuste no se solucionará de hoy para mañana (3-5 años por promoción, falta de mano de obra, y déficit en aumento hasta 2028). Y porque, aunque llegara un boom inmobiliario, con tantas personas deseando comprar y sin poder hacerlo, los precios seguirían subiendo hasta que buena parte de esa demanda se saciara. Obviamente, nadie lo sabe con certeza, pero no lo veo como una moda pasajera, sino como una tendencia estructural.
Te lo cuento desde un sitio incómodo, porque vivo de alquiler y me planteo comprar mi primera vivienda. Es más, estar de inquilino es, de algún modo, ir en corto contra el sector, ya que si los pisos suben, mi barrera de entrada también sube. Por eso me parece coherente mirar estas vías, aunque nunca sean un sustituto de una vivienda.
En consecuencia, si tuviera que empezar por una, me quedaría con un ETF global como TRET (TER del 0,25%) por coste y diversificación, y miraría compañías como Neinor y Metrovacesa como la apuesta más directa al déficit de la vivienda, sabiendo que cada acción es una empresa con sus propios riesgos.
En definitiva, con el Banco de España hablando de un millón de viviendas de déficit en 2028, el desajuste no tiene pinta de resolverse pronto. Por ende, si prefieres no jugársela a comprar un piso con el desembolso inicial que ello supone (y el problema de la seguridad jurídica), lo importante es elegir bien el vehículo; porque acciones, ETFs y fondos no se comportan como un piso, crecen más despacio, pero acaban repartiendo la mayor parte de sus beneficios.
Recuerda esto es una opinión personal, no asesoramiento financiero. Y rentabilidades pasadas no garantizan beneficios futuros.
Preguntas frecuentes
¿El sector inmobiliario seguirá creciendo?
Los precios de la vivienda llevan casi 50 trimestres al alza, y BBVA Research prevé una subida del 12% en 2026 y del 5,7% en 2027, es decir, más moderada. Con una oferta tan rígida, mi lectura es que el empuje seguirá, pero a menor ritmo, y recuerda que la bolsa inmobiliaria no sigue al precio del piso.
¿Es mejor una SOCIMI o un ETF de REITs?
Depende de cuánto quieras elegir. Una SOCIMI es una apuesta concreta con su dividendo y su riesgo, mientras que un ETF diversifica entre decenas de empresas por entre el 0,25% y el 0,59% al año. A mí me resulta más cómodo el ETF cuando no quiero estudiar empresa a empresa.
¿Cómo tributan estas inversiones?
Las ganancias y los dividendos de acciones y ETFs tributan en la base del ahorro del IRPF, a partir del 19% y por tramos según la cuantía. Los fondos tienen la ventaja de que puedes traspasar a otro fondo sin tributar hasta el reembolso. Consulta los tramos vigentes antes de operar.
Entradas relacionadas
Anthropic presenta el folleto S-1 y aspira a lograr la mayor salida a bolsa de la historia
Anthropic presenta su folleto S-1 para salir al Nasdaq. Analizamos sus…
0 Comments6 Minutes
Los disturbios en Francia disparan su prima de riesgo
La prima de riesgo de Francia se dispara hasta niveles no vistos desde la…
0 Comments6 Minutes