Lo que empezó a mediados de septiembre como una queja por la falta de profesores en un liceo de las afueras de París ha acabado llegando al mercado de bonos.
Tras un fin de semana de disturbios, los inversores han vuelto a castigar la deuda francesa y la prima de riesgo del país marca niveles que no se veían desde la crisis del euro. Sin embargo, el mercado no reacciona tanto a las imágenes de la calle como a lo que hay detrás de ellas.
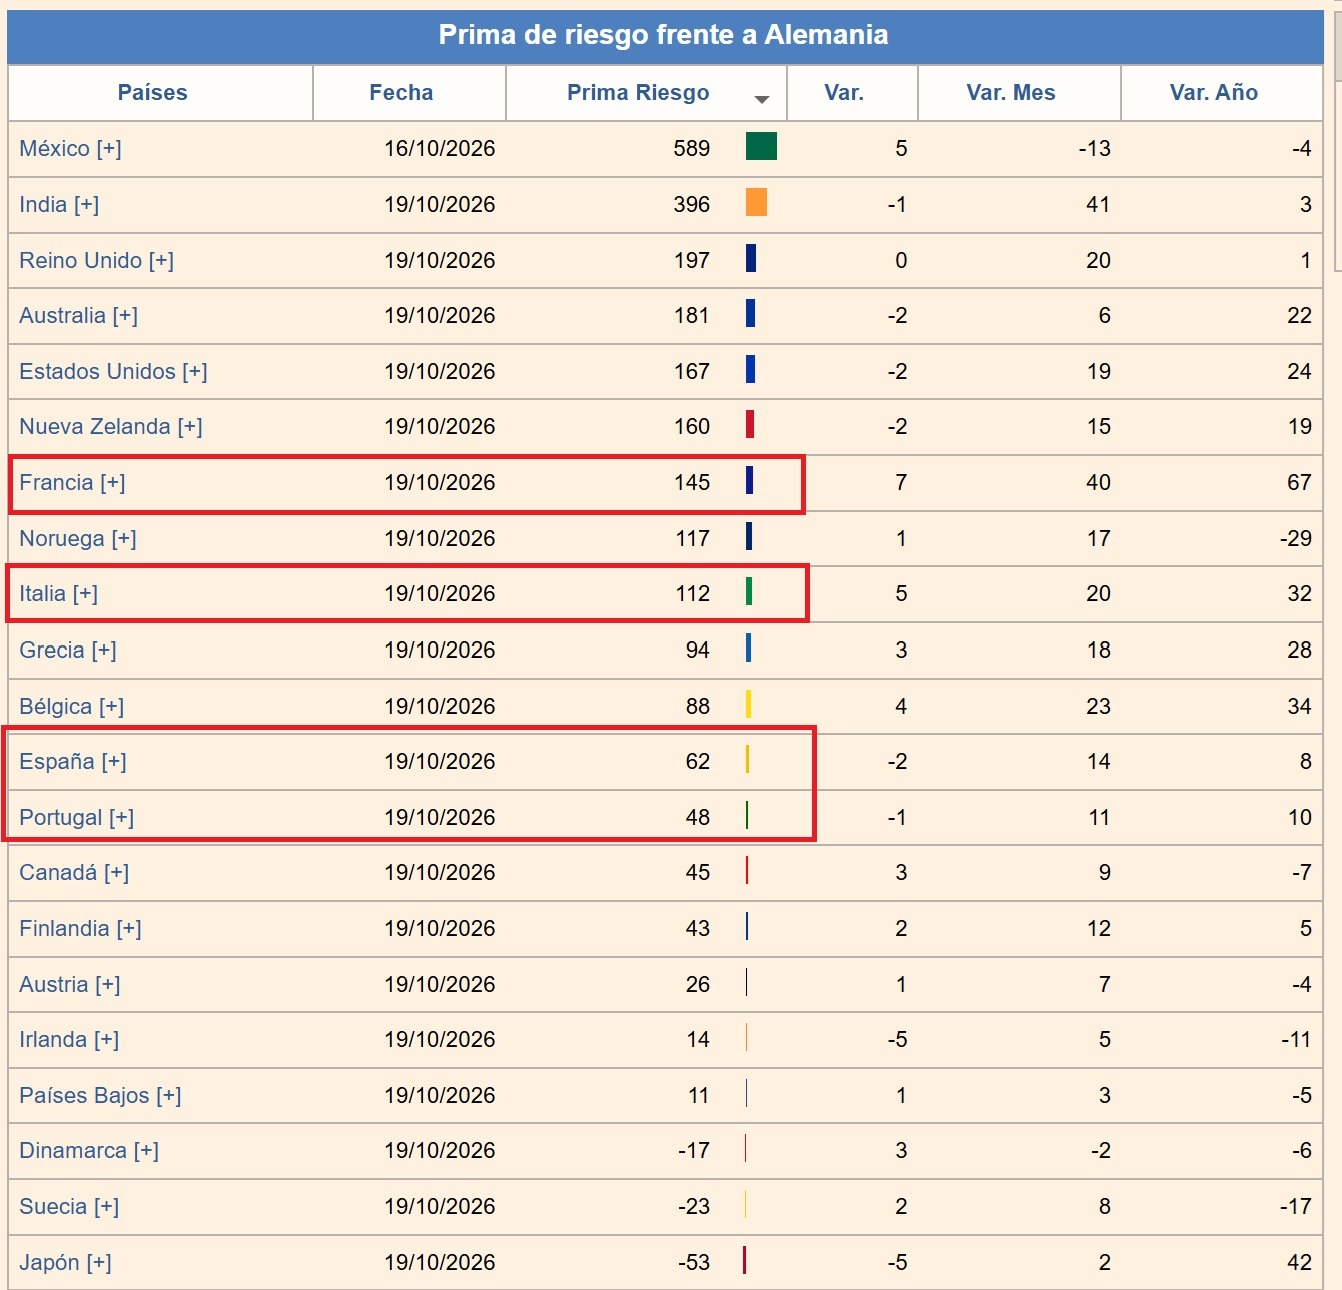
La prima de riesgo de Francia se dispara hasta los 146 puntos
La prima de riesgo mide el sobrecoste que paga un país para financiarse frente a Alemania, la referencia de solvencia en la eurozona. De esta forma, se calcula como la diferencia entre la rentabilidad de su bono a diez años y la del Bund alemán.
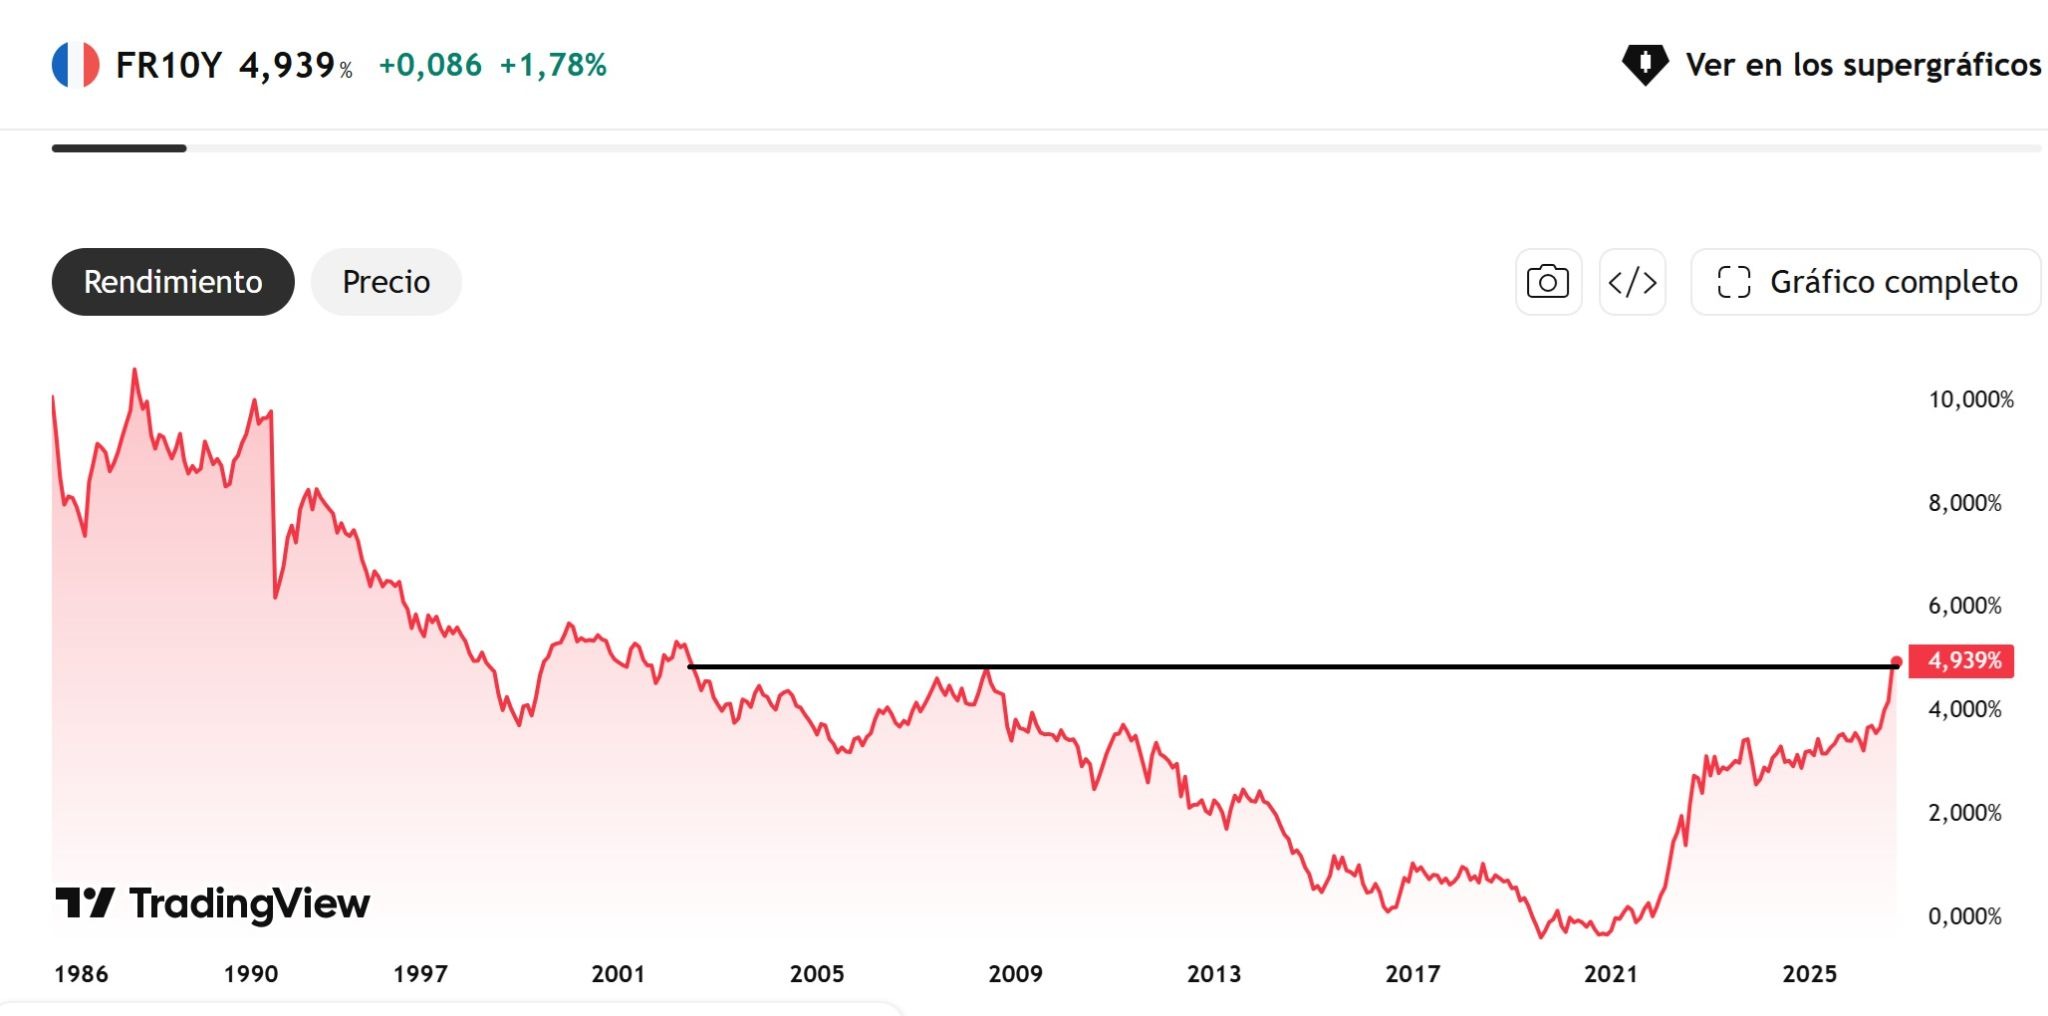
Así pues, el lunes posterior al fin de semana de unos disturbios que acabaron incendiando el edificio del ayuntamiento de Limoges, la prima de riesgo de Francia alcanzaba los 146 puntos básicos, tras subir al 4,90% el rendimiento de su deuda a diez años, su zona de máximos desde 2002. El salto es notable en muy poco tiempo, pues en el último año el diferencial se ha disparado un 82%.
La comparación con sus vecinos es elocuente, ya que la prima francesa alcanzó los 145 puntos básicos, frente a los 112 de Italia y los 62 de España. O dicho de otro modo, Francia, segunda economía de la eurozona, se financia hoy peor que Italia y España, países que durante años fueron señalados como los eslabones débiles del euro.
¿Por qué se ha disparado?
Los disturbios explican el momento, pero no el fondo. Y es que protestas en la calle las hay en muchos países, también en España, sin que la prima o el bono se resientan. La diferencia está en lo que se reclama, y en quién tiene que pagarlo.
El movimiento nació pidiendo más medios para la escuela pública. Al comienzo del curso faltaba al menos uno de los profesores previstos en el 53% de los colegios e institutos públicos, y los manifestantes reclaman 10.000 millones de euros adicionales para educación. Desde entonces, la protesta se ha extendido a agricultores, transportistas, sindicatos, trabajadores y activistas climáticos. En esencia, lo que sale de la calle es una petición de más Estado.
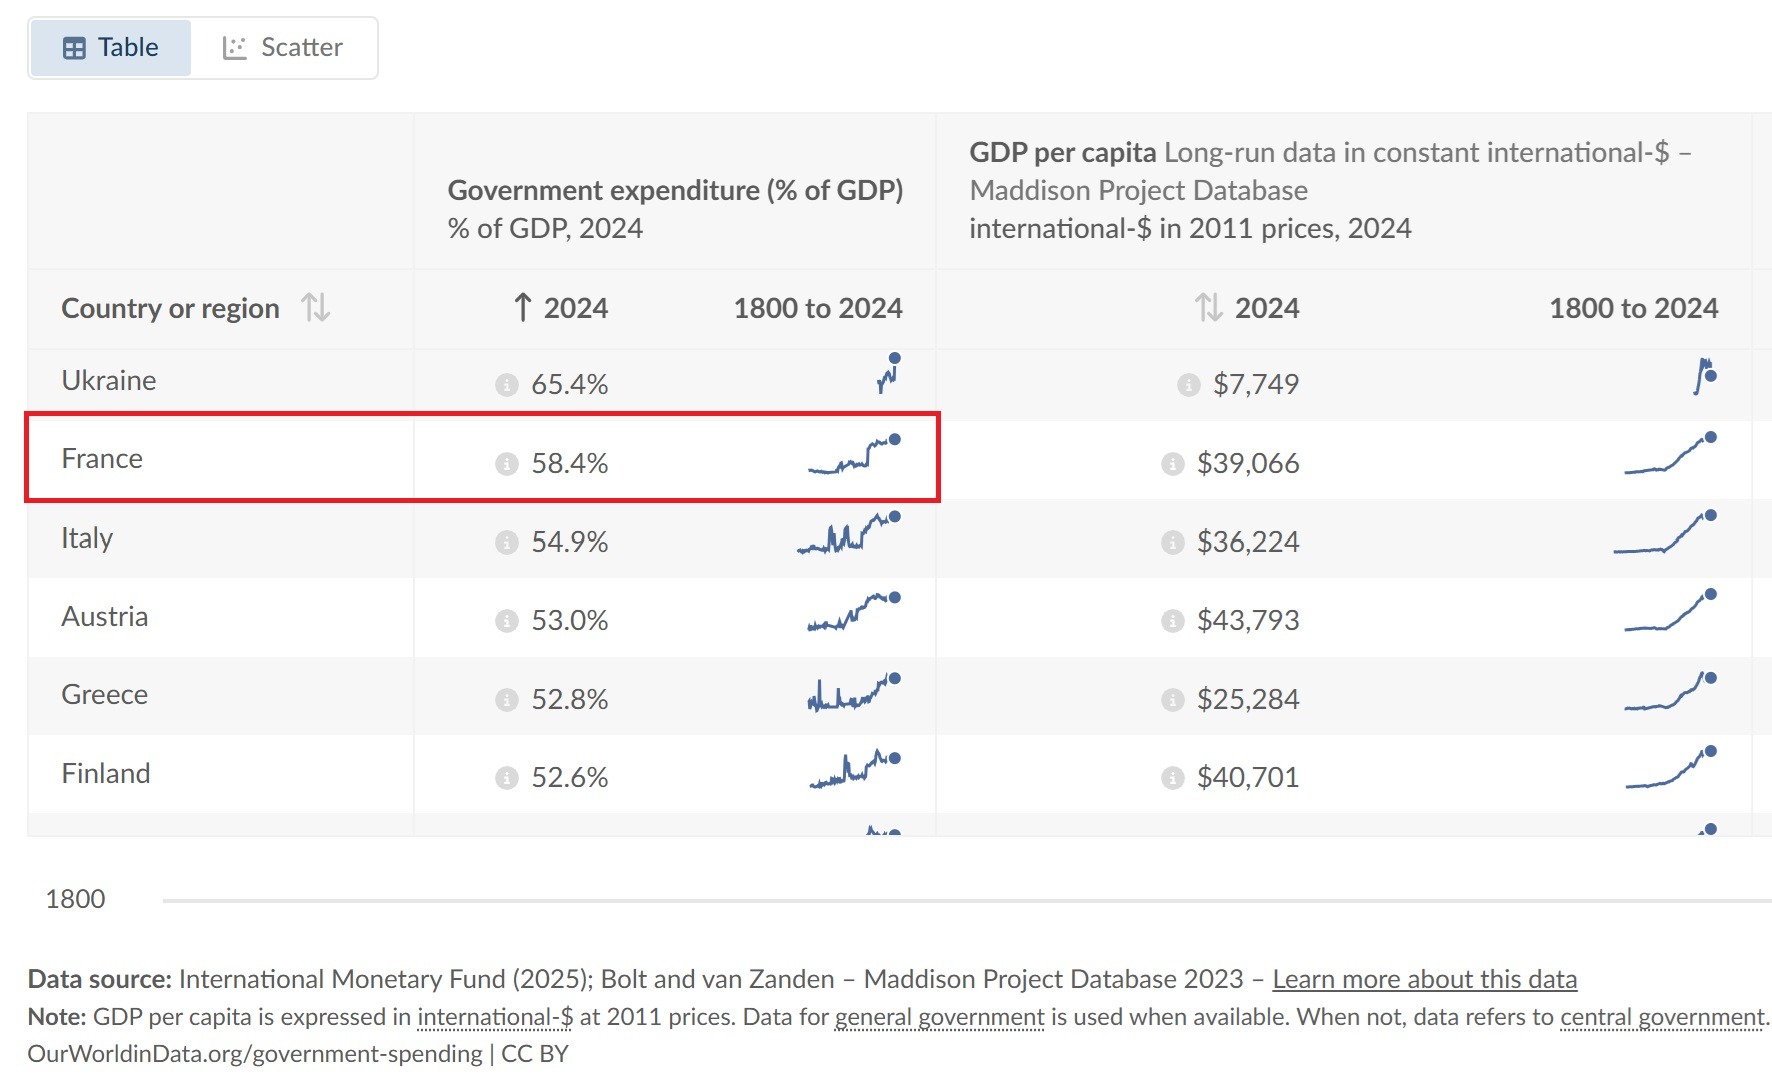
El problema es que Francia ya tiene el Estado más grande del mundo desarrollado y de la OCDE (salvo Ucrania por sus necesidades de gasto en defensa). Su gasto público ronda el 57,1% del PIB, y el país prevé un déficit del 5,4% en 2026, mientras la deuda pública alcanzó el 117,5% del PIB en el primer trimestre.
Así pues, lo que más inquieta es que tanto gasto no se traduce en buenos servicios, y la educación es el mejor ejemplo. Para calmar las protestas, el ministro Édouard Geffray anunció el envío inmediato de 3.000 profesores sustitutos a los liceos más afectados. Pero no eran contrataciones nuevas, eran docentes titulares de reserva que ya cobraban su nómina sin tener clase asignada.
Y este es el mejor ejemplo de la ineficacia de los recursos públicos desmadrados, hoy Francia cuenta con 10.000 titulares de reserva sin destino “por falta de herramientas para optimizar su reparto”, y siguen cobrando mientras esperan a que los llamen, una espera que a veces dura varios meses. Sin embargo, bastó con moverlos para que los liceos en situación crítica pasaran de 114 a 47 en una semana.
En otras palabras, el Estado paga a miles de profesores sin alumnos mientras miles de alumnos se quedaban sin profesor.
Con todo, lo peor no es que el Gobierno de Macron se vea forzado a ceder ahora, sino lo que puede venir después. Francia afronta esta crisis a seis meses de unas presidenciales que parece liderar el bloque de la llamada extrema derecha.
-
Marine Le Pen presume de un plan de ahorro, pero propone rebajar la edad de jubilación a 62 años, frente a los 64 actuales, a la par que efectuar una importante rebaja de impuestos.
-
Y en el otro extremo, Jean-Luc Mélenchon ha planteado que el banco central cancele directamente la deuda francesa que mantiene en su balance.
Ninguna de las dos recetas encaja con un país que encadena déficits desde mediados de los años setenta, lo que fuerza a que la deuda de Francia pase a ser una de las más arriesgadas del mundo occidental.
Entradas relacionadas
Vivienda: Mientras Polonia construye y abarata; España discute y encarece
España arrastra un fuerte déficit de vivienda mientras los precios siguen…
0 Comments5 Minutes
Nike, PayPal… y otras acciones del montón: ¿Una caída del 80% significa estar barato?
Comprar barato parece una de las reglas más elementales de la inversión. Pero…
0 Comments5 Minutes