¿Cómo invertir en agua con acciones y ETFs?
Sequías, pantanos bajo mínimos, cada vez más regiones en el mundo presionadas por riesgo de sequía extrema. Y por si fuera poco, cada vez mayor necesidad de electricidad para la revolución de la IA a costa de cualquier fuente energética (nuclear, agua, otras renovables, etc)
Sin duda, parece que el agua va camino de convertirse en «el nuevo petróleo». O tal vez en la década de las materias primas deberíamos llamarle, el oro azul.
Por eso a lo largo del siguiente artículo veremos cuáles son los argumentos que hacen del agua un sector interesante a seguir de cara a lo que resta de década con acciones, ETFs y fondos en máximos históricos.
Contenidos
¿Qué es el sector del agua y por qué importa?
El sector del agua es el conjunto de actividades económicas, infraestructuras y servicios encargados de captar, tratar, suministrar, depurar y reutilizar este recurso natural.
Por tanto, dicho sector abarca todas las fases por las que pasa el agua antes y después de ser utilizada por la sociedad. Veámoslas
|
Subsegmento |
Qué hace |
Nombres de referencia |
|---|---|---|
|
Utilities reguladas |
Son compañías que captan, potabilizan y distribuyen agua bajo tarifa o concesión |
American Water Works, Severn Trent, United Utilities, Sabesp |
|
Tratamiento y tecnología |
Dedicadas a la depuración, filtración, química del agua y medición inteligente |
Veolia, Xylem, Ecolab |
|
Infraestructura y distribución |
Incluye fabricantes de tuberías, bombas, válvulas y redes |
Ferguson, Pentair, Advanced Drainage Systems |
|
Desalinización y reutilización |
El toque tecnológico disruptivo que busca convertir agua de mar o residual en agua útil |
Energy Recovery, Veolia, Acciona |
Dicho de forma más práctica, el sector del agua es todo lo que tiene que pasar para que abras el grifo y salga agua limpia, de tal forma que lo que se va por el desagüe vuelva al medio en condiciones. Y ojo, las embotelladoras no entran aquí, eso es un negocio de consumo y no la tesis de este artículo.
Como negocio, se traduce en tarifas reguladas y concesiones de muy largo plazo por un lado, y en venta de equipos, química y servicios de mantenimiento por otro.
¿Por qué invertir en agua ahora?
Que el agua sea «el nuevo petróleo» es un titular, no una tesis de inversión, así que estos son los tres argumentos que sí se sostienen sobre datos.
1. Un mercado que casi se duplica en una década
Según la consultora Business Research Insights, el mercado global del agua se estimó en 406.660 millones de dólares para 2026 y se proyecta que alcance los 780.270 millones en 2035, lo que supone una CAGR del 7,5%
Y lo más interesante, dentro de esa foto, el segmento de equipos de tratamiento, el más ligado a las empresas industriales del sector, pasa de 76.400 a 131.700 millones de dólares en el mismo periodo, con una CAGR del 6,2%.
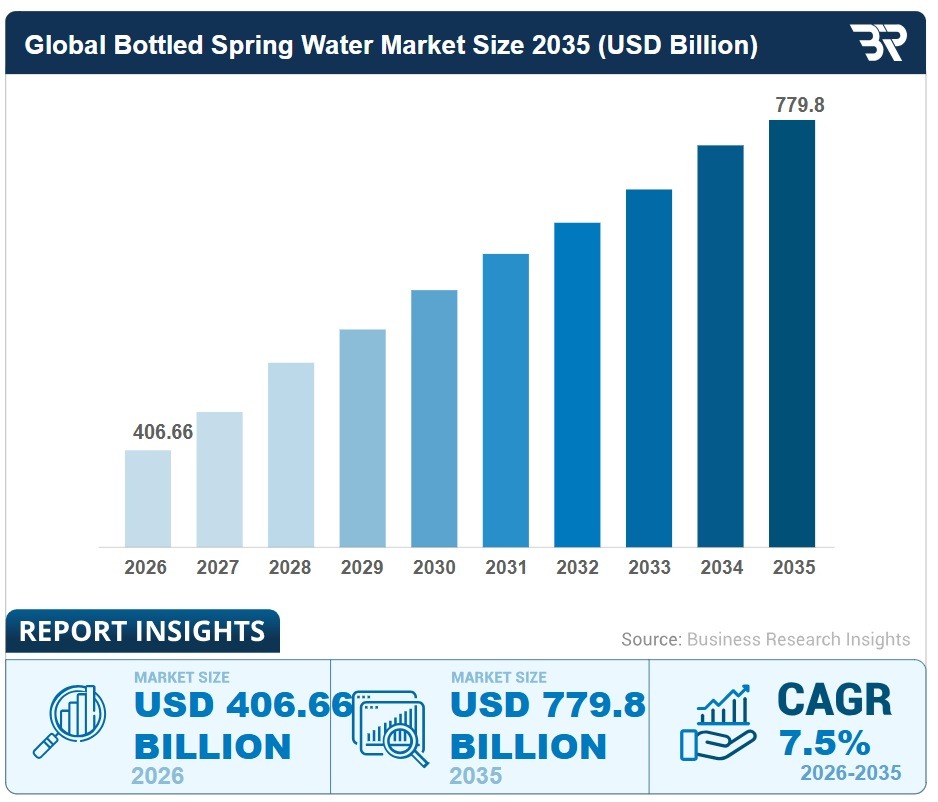
*Tamaño del mercado global del agua 2026-2035
¿Y cómo es posible tal crecimiento repentino? En realidad, no sale de la nada, es consecuencia de décadas de falta de reinversión en infraestructuras que llevan años envejeciendo más rápido de lo que se renuevan.
Sin ir más lejos, en España las necesidades de inversión en conservación de infraestructuras hidráulicas para la próxima década ascienden a 48.692 millones de euros según SEOPAN (y el 60% será para el ciclo urbano del agua)
2. La crisis hídrica ya tiene fecha, y la IA le ha puesto más presión
En enero de 2026, la Universidad de las Naciones Unidas publicó el informe «Global Water Bankruptcy», en el que declara que el planeta ha entrado en bancarrota hídrica, es decir, que la demanda humana ha agotado de forma irreversible reservas que tardaron milenios en formarse.
El propio informe cifra los daños en 307.000 millones de dólares al año, y anticipa que el uso de agua crecerá un 40% para 2030, simplemente porque la población y la industria siguen creciendo mientras las reservas no se reponen al mismo ritmo.
Y aquí entra un consumidor que hace cinco años no aparecía en ninguna previsión. Los centros de datos que sostienen la IA necesitan agua para refrigerar sus servidores, y según Rystad Energy consumieron unos 222.000 millones de litros en 2025, una cifra que podría casi triplicarse en 2030 si no se aplican medidas de reducción y eficiencia.
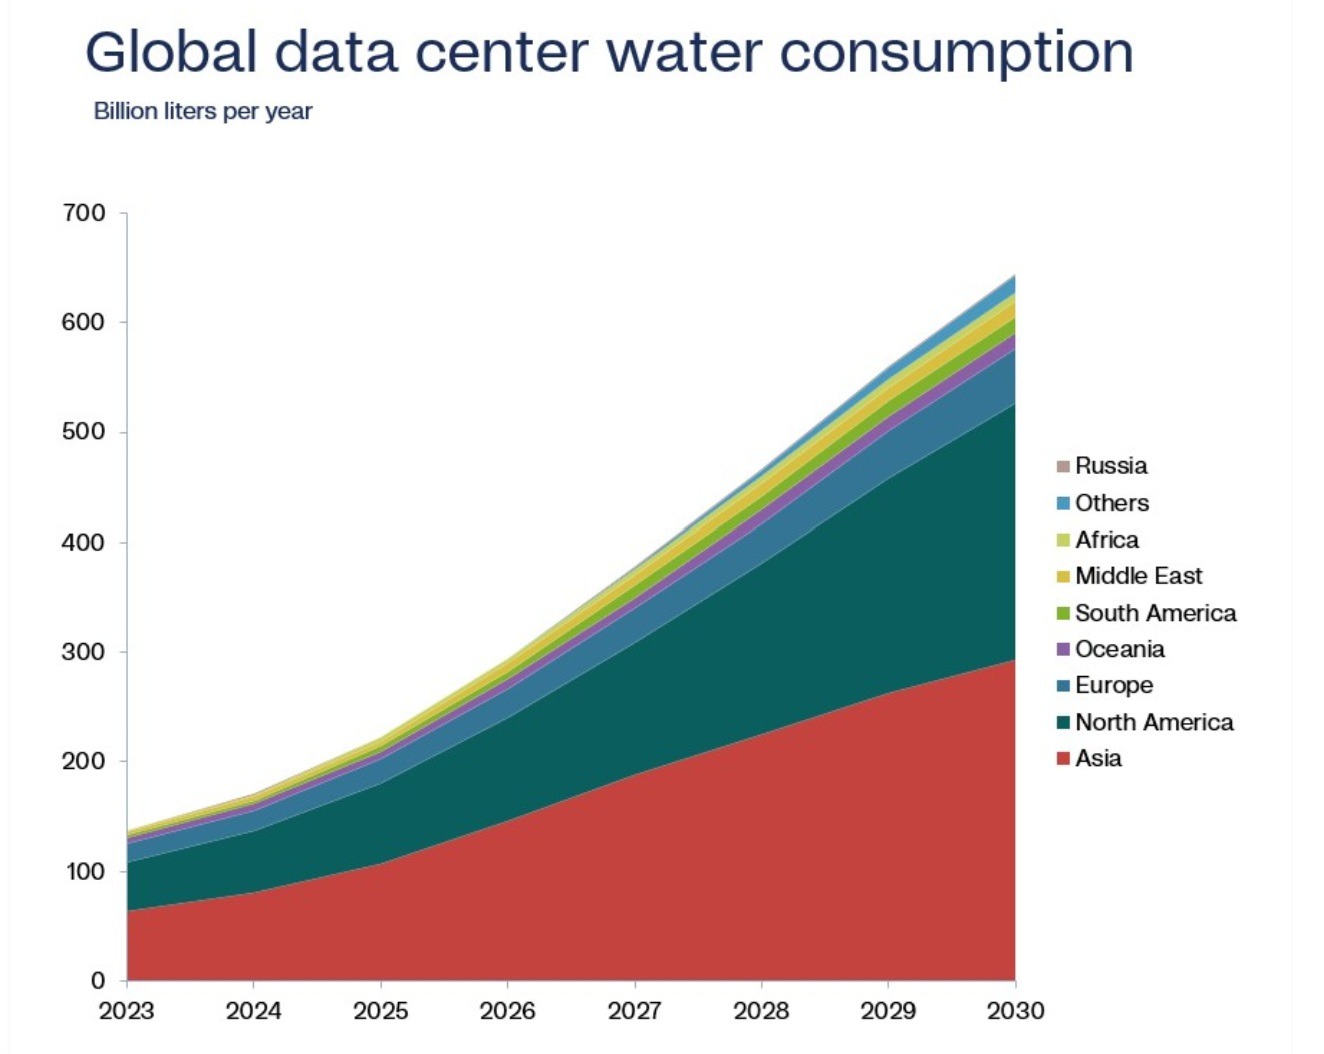
Es decir, cada nuevo centro de datos que se construye es también un nuevo cliente para quien trata, recicla y distribuye agua.
Además, la tesis no es nueva, lleva más de una década validada por gente que no tiene motivos para exagerar
El agua como clase de activo llegará a convertirse en la clase de activo más importante de todas las materias primas físicas, por delante del petróleo, el cobre, las agrícolas y los metales preciosos
Willem Buiter, economista jefe de Citigroup
Un modelo de ingresos regulado
Pero aquí está el argumento más sólido de todos. Una utility de agua es, en la práctica, un monopolio natural. Nadie construye una segunda red de tuberías bajo la misma ciudad para competir con la primera, y eso convierte a estas compañías en algo muy distinto de una empresa industrial convencional.
El regulador les fija una tarifa que garantiza un retorno sobre el capital que invierten, así que cuanto más invierten en renovar la red, más crece la base sobre la que cobran. Por ejemplo, American Water Works (AWK) aspira a hacer crecer su beneficio por acción y su dividendo entre un 7% y un 9% anual hasta 2030, un ritmo poco habitual en una utility.
Y lo que es mejor, el cliente no puede irse. Si en tu ciudad el agua la gestiona una empresa, no hay alternativa a la que cambiar para ahorrarse un 10%. Y esa ausencia de competencia es justo lo que el regulador compensa poniendo límites a lo que puede ganar.
De ahí salen los tres puntos que un inversor valora por encima de casi todo:
-
Ingresos predecibles
-
Tarifas que se revisan periódicamente con el regulador
-
Y dividendos crecientes y sostenibles en el tiempo.
¿Cómo invertir en agua?
Así pues, dada la importancia estratégica que tendrá este recurso durante las próximas décadas, a continuación vamos a ver las tres mejores formas de exposición al sector para un inversor particular desde España.
Acciones de agua
Sin duda, a la hora de hablar de empresas de agua, hay dos nombres que sobresalen por encima del resto, y lo interesante es que representan dos formas opuestas de entender el negocio:
Veolia (VIE.PA)
Mientras la mayoría de sus competidores se especializaban en suministrar agua, o en tratarla, o en fabricar la tecnología que la limpia, Veolia pudo construir el negocio que hace las tres cosas a la vez, y además sumarle la gestión de residuos y energía al mismo contrato.
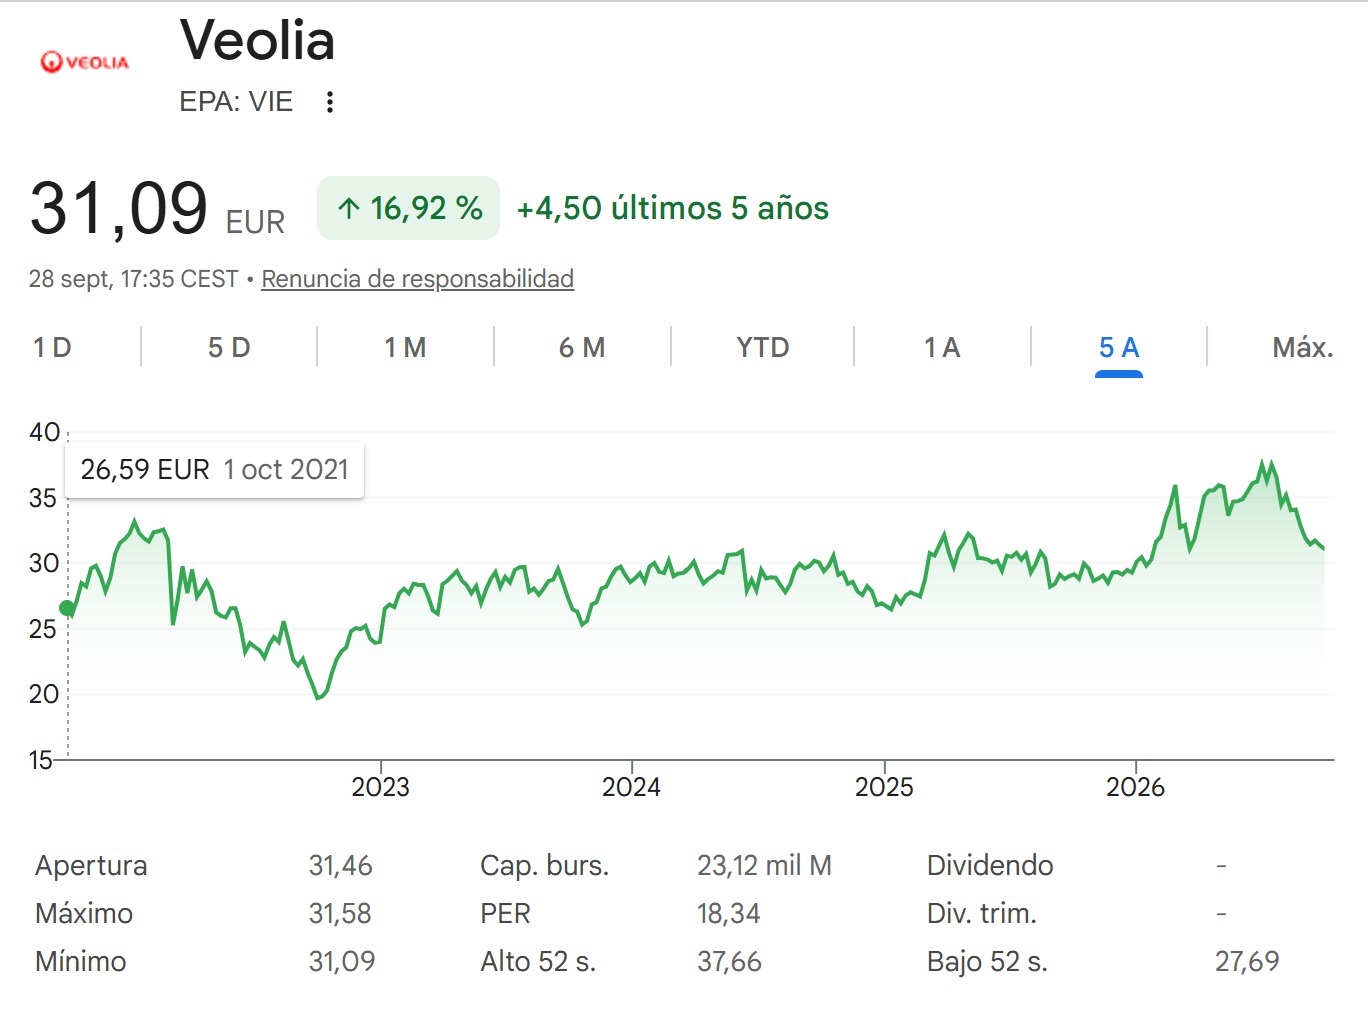
Y esa apuesta importa porque lo que de verdad piden los ayuntamientos y gobiernos de medio mundo cuando licitan una concesión es una sola empresa capaz de responsabilizarse de todo el recurso, desde que entra sucio hasta que sale limpio. Veolia vende justamente eso.
Por ende, operar en decenas de países bajo concesiones de muy largo plazo le da un moat o foso defensivo que ninguna otra utility puede replicar, que es diversificación geográfica y regulatoria dentro del propio negocio del agua.
Además, la integración de buena parte de Suez no ha hecho sino reforzar esa posición.
American Water Works (AWK)
American Water Works (AWK) es la respuesta a una pregunta distinta. Es la mayor utility de agua cotizada en Estados Unidos, y lo que la hace especial no es la tecnología, es la previsibilidad.
Sirve agua potable y saneamiento bajo tarifas aprobadas por el regulador en más de una decena de estados, lo que la convierte en lo más parecido a un bono con crecimiento que existe dentro del sector.
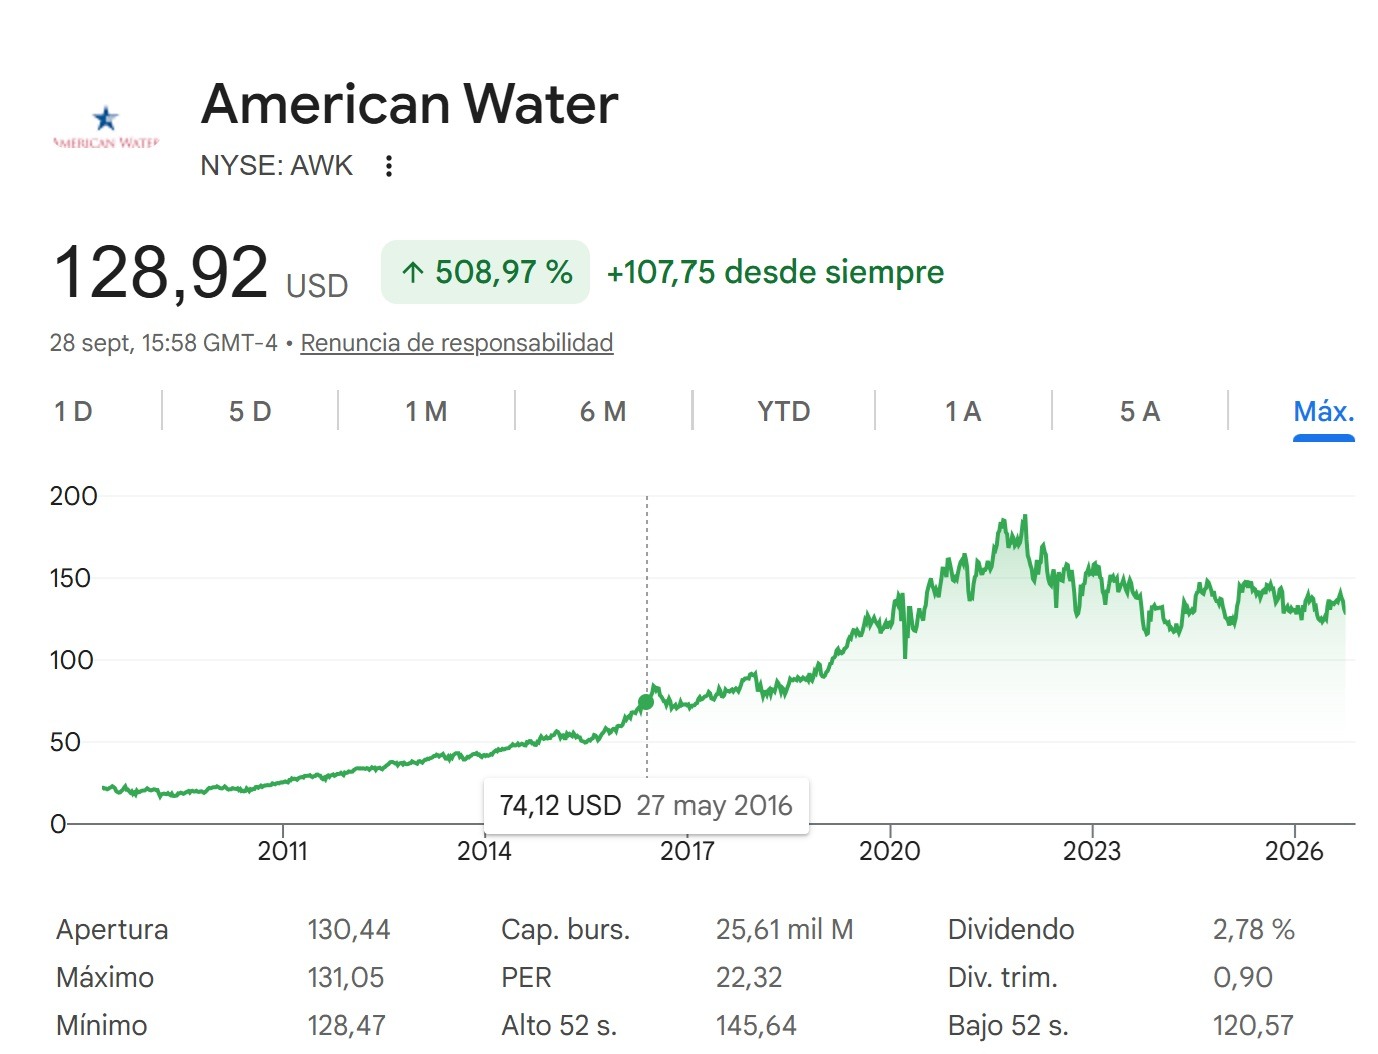
A eso se le suma que opera en un mercado tan fragmentado como el estadounidense, donde miles de pequeños operadores municipales carecen de capital para modernizar sus redes, lo que le ofrece un catálogo de potenciales adquisiciones con know-how local prácticamente inagotable para seguir creciendo dentro de su propio modelo.
De todas formas, si buscas ampliar el abanico, estas son otras compañías del sector con buena proyección:
|
Empresa |
Segmento |
|---|---|
|
Xylem (XYL) |
Tratamiento y medición inteligente |
|
Ecolab (ECL) |
Química y tratamiento del agua |
|
Ferguson (FERG) |
Distribución e infraestructura |
|
Pentair (PNR) |
Filtración y bombeo |
|
Severn Trent (SVT) |
Utility regulada (Reino Unido) |
*A diferencia de lo que ocurre en otras temáticas como la inversión en ciberseguridad, aquí Europa sí juega en primera división, con Veolia a la cabeza y utilities británicas como Severn Trent o United Utilities. En España, en cambio, la exposición cotizada es indirecta, porque Aqualia forma parte de FCC y Acciona Agua es solo una división del grupo Acciona.
ETFs de agua
Posiblemente esta sea la vía sensata para la mayoría de los inversores, porque permite comprar la tesis sin necesidad de acertar con el ganador entre una utility americana, o un conglomerado francés.
Así pues, en Europa la oferta se concentra en dos productos UCITS de referencia con enfoques distintos.
|
Característica |
iShares Global Water UCITS ETF |
Amundi MSCI Water UCITS ETF |
|---|---|---|
|
ISIN |
IE00B1TXK627 |
FR0010527275 |
|
Índice |
S&P Global Water |
MSCI ACWI IMI Water Filtered |
|
Rent. 3 años |
+28% |
+29% |
|
TER |
0,65% anual |
0,60% anual |
|
Distribución |
Reparto |
Acumulación |
Ambas son buenas opciones, no obstante la diferencia real está en en la cartera:.
-
El de iShares es el más grande y diversificado, con 67 posiciones y un reparto en el que las utilities de agua pesan en torno al 44% y la maquinaria industrial cerca del 30%, lo que le da un perfil algo más estable.
-
Mientras que el de Amundi concentra más en un grupo reducido de compañías, con alrededor de 44 posiciones, más peso por nombre, y un sesgo algo más europeo en sus principales posiciones, con Severn Trent y Veolia a la cabeza.
Con fondos de inversión
Sí existe un fondo puro de agua contratable desde España, y es además uno de los más veteranos del mundo en su temática, el Pictet-Water, lanzado en el año 2000 por Pictet AM, que invierte en compañías de todo el ciclo del recurso, desde el suministro y la depuración hasta la tecnología y la ingeniería.
|
Característica |
Pictet-Water |
|---|---|
|
Gestora |
Pictet Asset Management |
|
ISIN (clase R EUR) |
LU0104885248 |
|
Índice de referencia |
MSCI ACWI NR EUR |
|
Gastos corrientes |
2,69% (clase R) |
|
Rentabilidad 2026 (3 ñaos) |
8% |
|
Nivel de riesgo |
4 sobre 7 |
|
Principales posiciones |
Companhia De Saneamento Basico Do Estado De Sao Paulo (4,40%), Parker Hannifin Corp (4,20), Ecolab Inc (3,54%), y Agilent Technologies Inc (3,52%) |
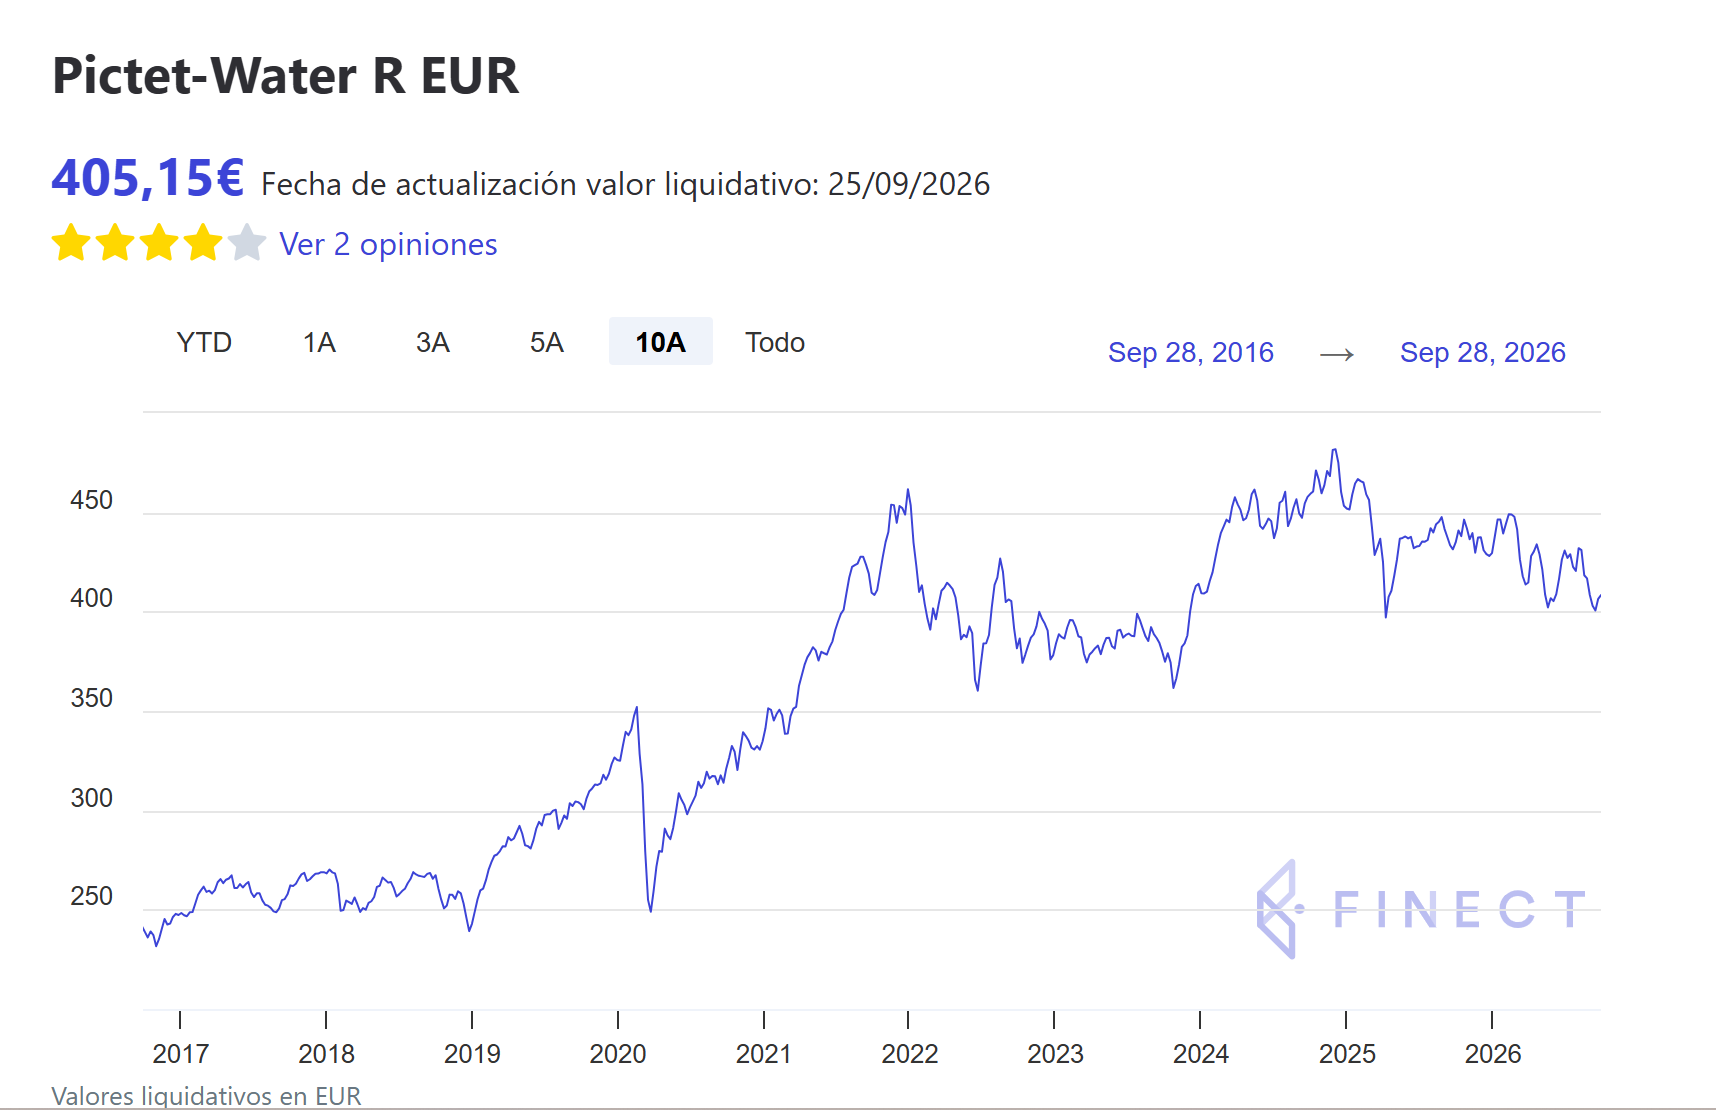
Y aquí conviene ser honesto, contra los ETFs no tiene ni punto de comparación. La clase R acumula un 5,3% en lo que va de ejercicio, y buena parte de la explicación está en su propia comisión, ese 2,69% de gastos corrientes se come cada año una parte importante de lo que genera la cartera. Si tu plataforma lo permite, la clase P EUR (LU0104884860) reduce ese coste al 1,99%, pero aún así sigue siendo caro.
No obstante, hay que añadir que este fondo brilla cuando se dan condiciones muy concretas, es decir:
-
Tipos de interés a la baja que abaratan la deuda de las utilities
-
Ciclos fuertes de inversión pública en infraestructura
-
Y un mercado que premia a las compañías defensivas de calidad.
Y cuando el mercado sólo tiene ojos para la IA y el crecimiento, como ha ocurrido este año, un fondo así se queda atrás aunque la tesis de fondo siga intacta.
Así pues, recuerda que la principal ventaja de este fondo frente a los ETFs es el traspaso sin peaje fiscal, y la desventaja es la comisión de gestión activa, que solo se justifica si el gestor bate de forma consistente al ETF equivalente.
¿Cuáles son los riesgos de invertir en agua?
En general, estos son los tres riesgos del sector que hay que tener siempre vigilados:
-
La regulación de tarifas: las utilities dependen de que el regulador apruebe las subidas que piden para financiar sus inversiones, y esa aprobación no siempre llega completa, como le ha ocurrido este mismo año a American Water Works en algún estado donde se ha recortado la subida solicitada.
-
La sensibilidad a los tipos de interés: construir y mantener infraestructura hídrica exige mucha deuda, así que cuando los tipos suben el sector sufre por partida doble, a saber; se encarece su financiación y sus dividendos pierden atractivo frente a la renta fija.
-
El agua no es tan defensiva como se vende: en 2022, con la subida de tipos, el iShares Global Water cayó un 21,78%, y en un mercado dominado por la IA puede pasar largas temporadas por detrás del índice aunque la tesis siga intacta.
¿Merece la pena invertir en agua?
Mucha gente descarta el agua porque le parece un sector aburrido, sin la emoción de los semiconductores ni las subidas de la ciberseguridad, y ese reflejo tiene más de moda que de análisis. Que un sector no esté en boca de todos no significa que la tesis se haya roto, significa que el mercado está mirando a otro lado mientras la demanda sigue creciendo.
En el caso del agua, además, esa demanda tiene detrás algo que la sostiene. No es una expectativa lejana, sino redes que hay que renovar sí o sí, tarifas reguladas que se revisan con cada ciclo de inversión y un consumo que crece con la población, con la industria y ahora también con los centros de datos.
Dicho esto, invertir en agua no elimina los riesgos que ya hemos visto. La regulación, los tipos de interés y la posibilidad de pasar años por detrás del mercado siguen ahí, y la diferencia entre que eso te frustre o sea solo un mal trago está en cómo entras, no en cuándo.
Y ahí es donde importa tener una estrategia coherente y pensada para el largo plazo. Entrar de forma escalonada en lugar de todo de golpe, asignar a la temática un peso que puedas sostener y tener claro desde el primer día que compras una tendencia de décadas, no una operación de meses.
En definitiva, el agua combina una demanda que crece por escasez real, un modelo de ingresos regulado que genera flujos predecibles y una necesidad de inversión que llega por obligación y no por moda, algo que muy pocas megatendencias reúnen a la vez.
Preguntas frecuentes sobre la inversión en agua
¿Es rentable invertir en agua a largo plazo?
El sector tiene vientos de cola sólidos, con un crecimiento proyectado del mercado del 7,5% anual hasta 2035, pero la rentabilidad de tu inversión dependerá tanto de ese crecimiento como del vehículo y del precio al que entres. Es un sector más estable que otras temáticas, pero no inmune a las caídas, como demostró el -21,78% del iShares Global Water en 2022.
¿Es mejor comprar acciones o un ETF de agua?
Si no vas a seguir los resultados de cada compañía ni las revisiones tarifarias de cada regulador, el ETF es la opción razonable. Las acciones sueltas tienen sentido cuando tienes clara tu preferencia por un modelo concreto, el operador global como Veolia o la utility regulada como American Water Works.
¿Qué ETF de agua puedo contratar desde España?
Los dos principales UCITS disponibles son el iShares Global Water (IE00B1TXK627) y el Amundi MSCI Water (FR0010527275), ambos accesibles en la mayoría de brókers europeos. Evita los ETFs domiciliados en Estados Unidos, porque no son contratables por inversores minoristas europeos.
¿Cuánto peso debería tener el agua en una cartera?
Es una apuesta sectorial, así que lo razonable es tratarla como satélite y no como núcleo. Un peso de un solo dígito sobre la renta variable suele bastar para capturar la tesis sin convertirla en una concentración de riesgo difícil de justificar.
Entradas relacionadas
¿Cómo invertir en ciberseguridad con acciones y ETFs?
El cibercrimen costará 10,8 billones de dólares en 2026 y el mercado de…
0 Comments21 Minutes
¿Cómo invertir en Renta Fija en 2026?
Tras varios meses de amenazas, treguas que apenas duran segundos y constantes…
0 Comments18 Minutes