Esta semana Anthropic presentó ante la SEC el folleto S-1, donde expuso la situación de sus finanzas internas con la idea de salir a cotizar en el Nasdaq con el símbolo “ANT”, con Goldman Sachs y Morgan Stanley al frente de 24 bancos colocadores.
Por otro lado, respecto al free float, o acciones puestas en circulación, será el 49,9% del capital social. En otras palabras, los siete cofundadores recibirán una acción especial -conocida como Clase F-, con el 50,1% de los votos en la mayoría de decisiones. Quien compre acciones normales tendrá un voto por título, pero poca capacidad para cambiar el rumbo de la compañía.
Y respecto a sus cuentas, ha presentado unas cifras de récord con una facturación de 16.286 millones de dólares para el primer semestre de 2026, frente a los 1.163 millones en el mismo periodo de 2025, es decir, unas catorce veces más. Además de 112.400 millones en caja a finales de junio.
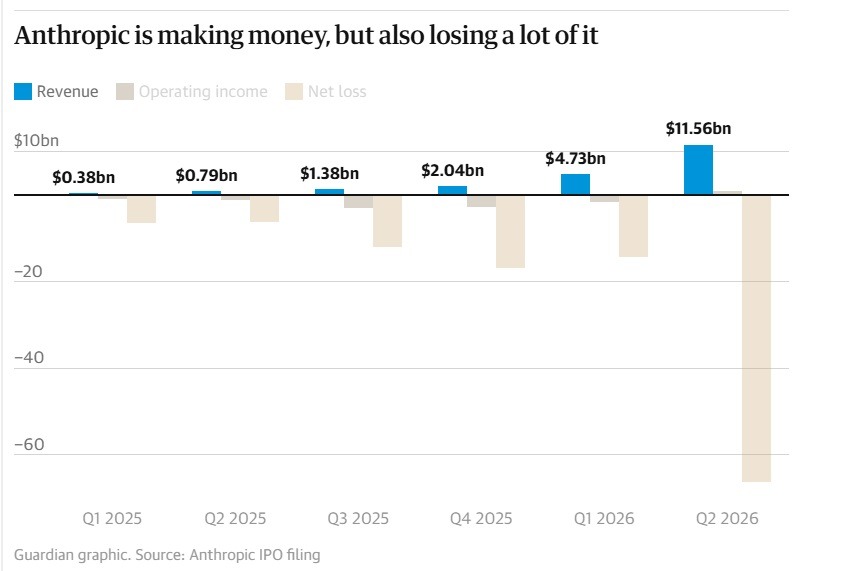
Entonces, ¿por qué se habla de pérdidas de 80.700 millones? La cifra asusta, entre otras cosas porque es unas 6 veces superior al nivel de ingresos, pero en realidad procede sobre todo de ajustes contables de valoración y no de dinero gastado en hacer funcionar el negocio. De esta forma, la pérdida de la actividad normal fue de 693 millones, muy por debajo de los 2.135 millones del año anterior.
O dicho de otro modo, la empresa crece a toda velocidad y pierde cada vez menos con lo que hace a diario.
Por el momento, queda por definir todavía la fecha exacta de su salida a bolsa, y el precio de salida de sus acciones. Pero desde diversos medios ya se habla que el laboratorio de IA generativa, podría aspirar a capitalizar unos 2 billones de dólares, una cifra que superaría el récord de 1,75 billones que estableció la salida a bolsa de SpaceX, apenas 5 meses antes..
El gran gasto: alquilar potencia de cálculo
Pero en realidad, demostró que su agujero negro todavía está en la infraestructura de la IA.
Entrenar modelos como Claude requiere chips y centros de datos, y Anthropic apenas los construye: los alquila. De esta forma, ha firmado cuatro contratos que no puede cancelar por unos 430.000 millones de dólares:
-
Broadcom (AVGO) por 161.200 millones de USD
-
Google (GOOGL) por otros 114.500 de USD
-
Y Amazon (AMZN) y Microsoft (MSFT) por 110.000 y 44.900 millones respectivamente.
De hecho, solo en el primer semestre pagó 8.900 millones por esa capacidad, casi cuatro veces más que un año antes.
Para entender la magnitud del desajuste, imagina un negocio que firma alquileres muy largos de locales mientras sus clientes pueden marcharse cuando quieran. Si las ventas siguen subiendo, todo va bien; ahora bien si se frenan, el alquiler hay que pagarlo igual.
De hecho, buena parte de sus ingresos no tiene contratos a largo plazo, mientras que muchos pagos de infraestructura se extienden durante años aunque no se use toda su capacidad. Este es sin duda el riesgo que más destacan todos los analistas.
No obstante, los mercados por el momento lo leen en positivo. El Nasdaq subió un 0,82% el lunes, y el martes los fabricantes de chips lideraron las alzas, porque estos contratos equivalen a pedidos para ellos.
En definitiva, el folleto dibuja una empresa que crece a un ritmo casi inédito, con mucha caja y una actividad cada vez más cercana al equilibrio. A cambio, está atada a pagos de computación gigantescos que solo se sostendrán si la demanda sigue creciendo.
Preguntas frecuentes sobre la salida a bolsa de Anthropic
¿Cuándo debutará en bolsa?
No hay fecha oficial: el S-1 aún no es efectivo y faltan el precio y el número de acciones. La comercialización y el estreno podrían producirse antes del 26 de noviembre.
¿A qué valoración saldrá?
Todavía no se ha fijado. Su última ronda privada, de 65.000 millones, la situó en 965.000 millones, y las cifras que manejan las fuentes para la salida a bolsa son bastante superiores.
¿Por qué pierde 80.700 millones si crece tanto?
Sobre todo por ajustes contables de valoración, no por la operativa. La pérdida de explotación fue de 693 millones.
¿Qué peso tendrá el accionista de a pie?
Limitado. Cada acción Clase A da un voto, pero los cofundadores concentrarán el 50,1% de los derechos de voto en la mayoría de asuntos.
Entradas relacionadas
Los disturbios en Francia disparan su prima de riesgo
La prima de riesgo de Francia se dispara hasta niveles no vistos desde la…
0 Comments6 Minutes
Vivienda: Mientras Polonia construye y abarata; España discute y encarece
España arrastra un fuerte déficit de vivienda mientras los precios siguen…
0 Comments5 Minutes