El rendimiento del bono del Tesoro estadounidense a diez años alcanzó el 5%, un nivel que solo se había superado desde 2007. Lo curioso es que el cruce llega a 48 horas de la reunión de la Reserva Federal, con el petróleo por encima de los 100 dólares por la guerra con Irán y con un Tesoro que lleva un mes intentando contener la venta de deuda larga sin conseguirlo. 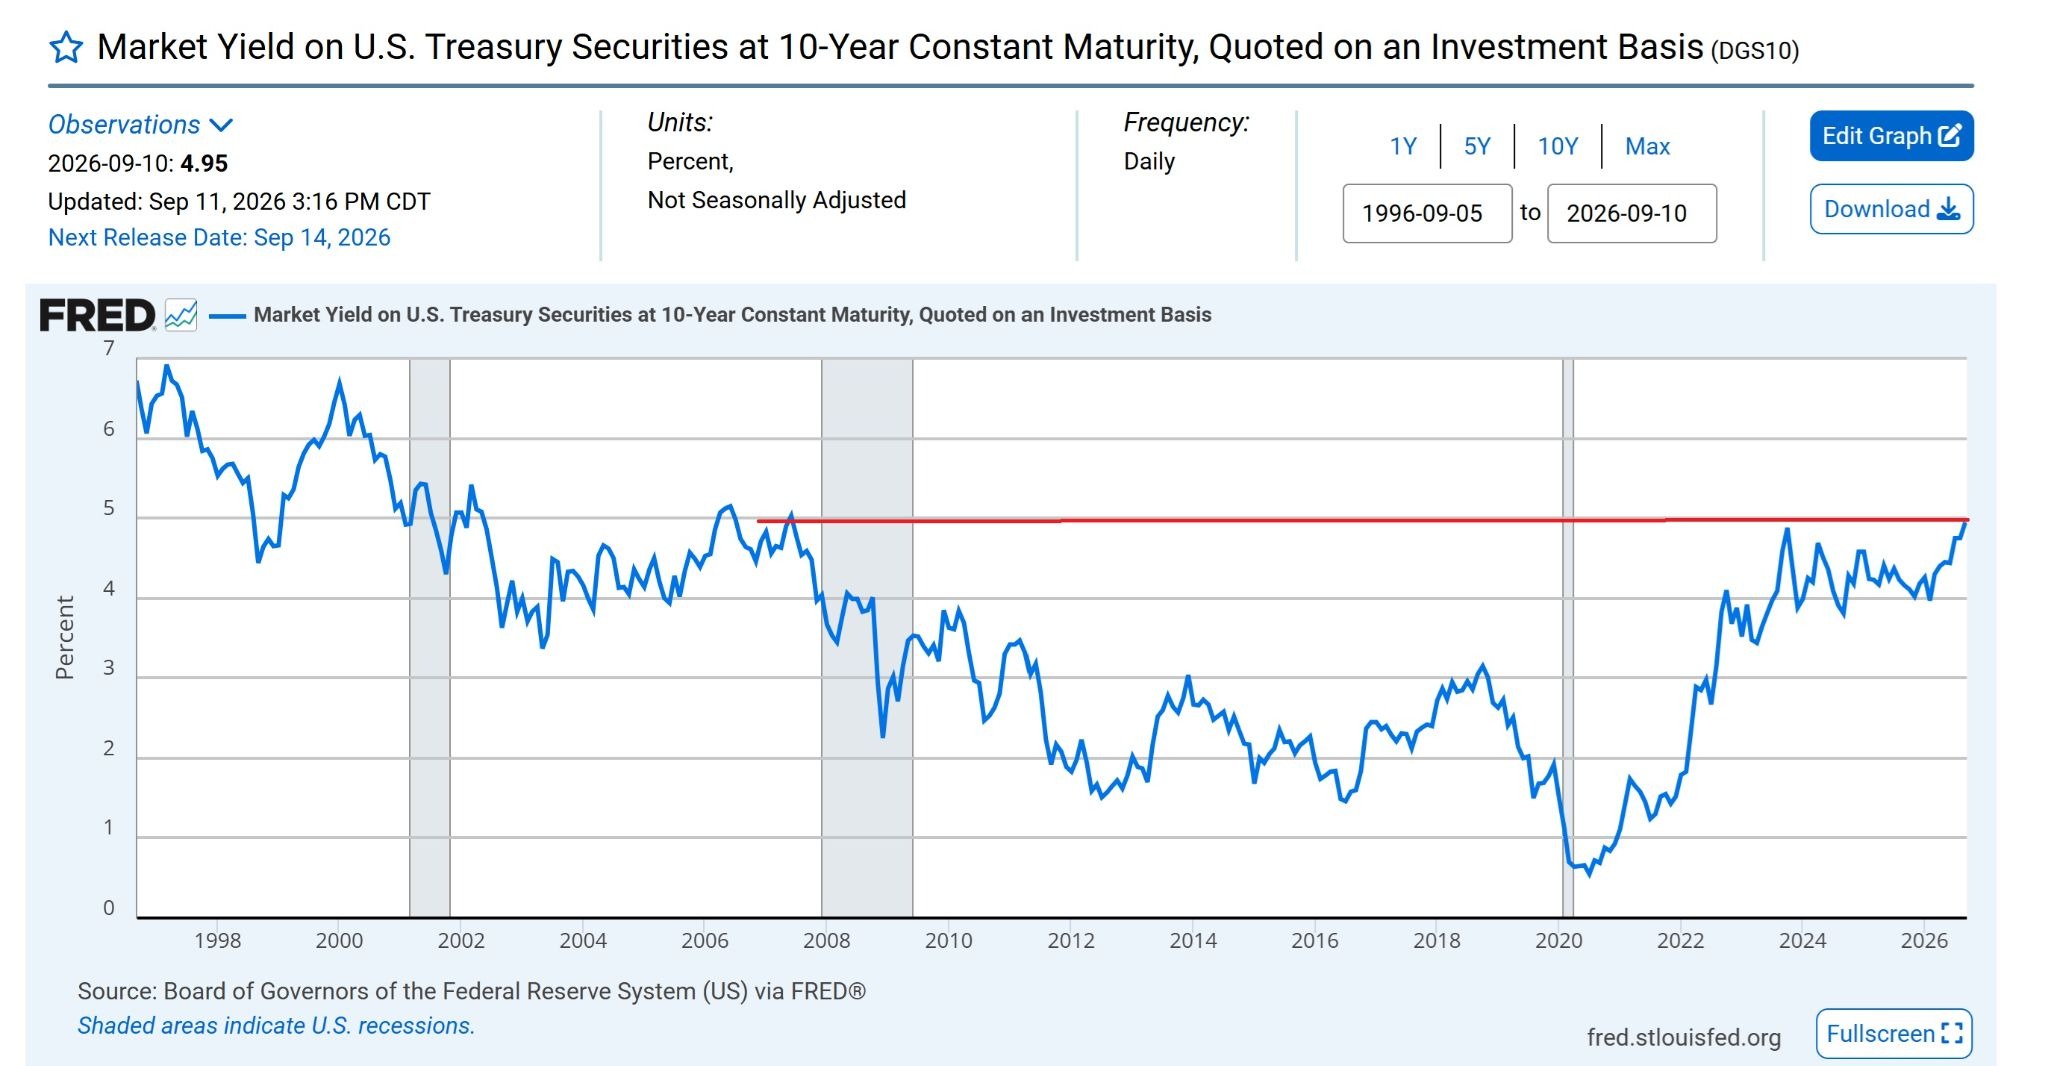
¿Por qué se dispara el tramo largo de rendimiento?
Hay dos fuerzas empujando en la misma dirección y ninguna es monetaria.
-
La primera es la inflación: El IPC subyacente de agosto subió un 0,3% mensual frente al 0,2% de julio y al 0,2% previsto, mientras el índice general avanzó un 0,4% y dejó la tasa anual de inflación en el 3,4%.
Detrás de dicho repunte está el nuevo incremento del precio del crudo, que lleva varias sesiones consecutivas por encima de los 100 dólares sin que Washington ni Teherán den señales de repliegue. Y de hecho, el mercado ya no descuenta un pico puntual, sino un encarecimiento energético que se prolongará y acabará filtrándose a los precios finales.
-
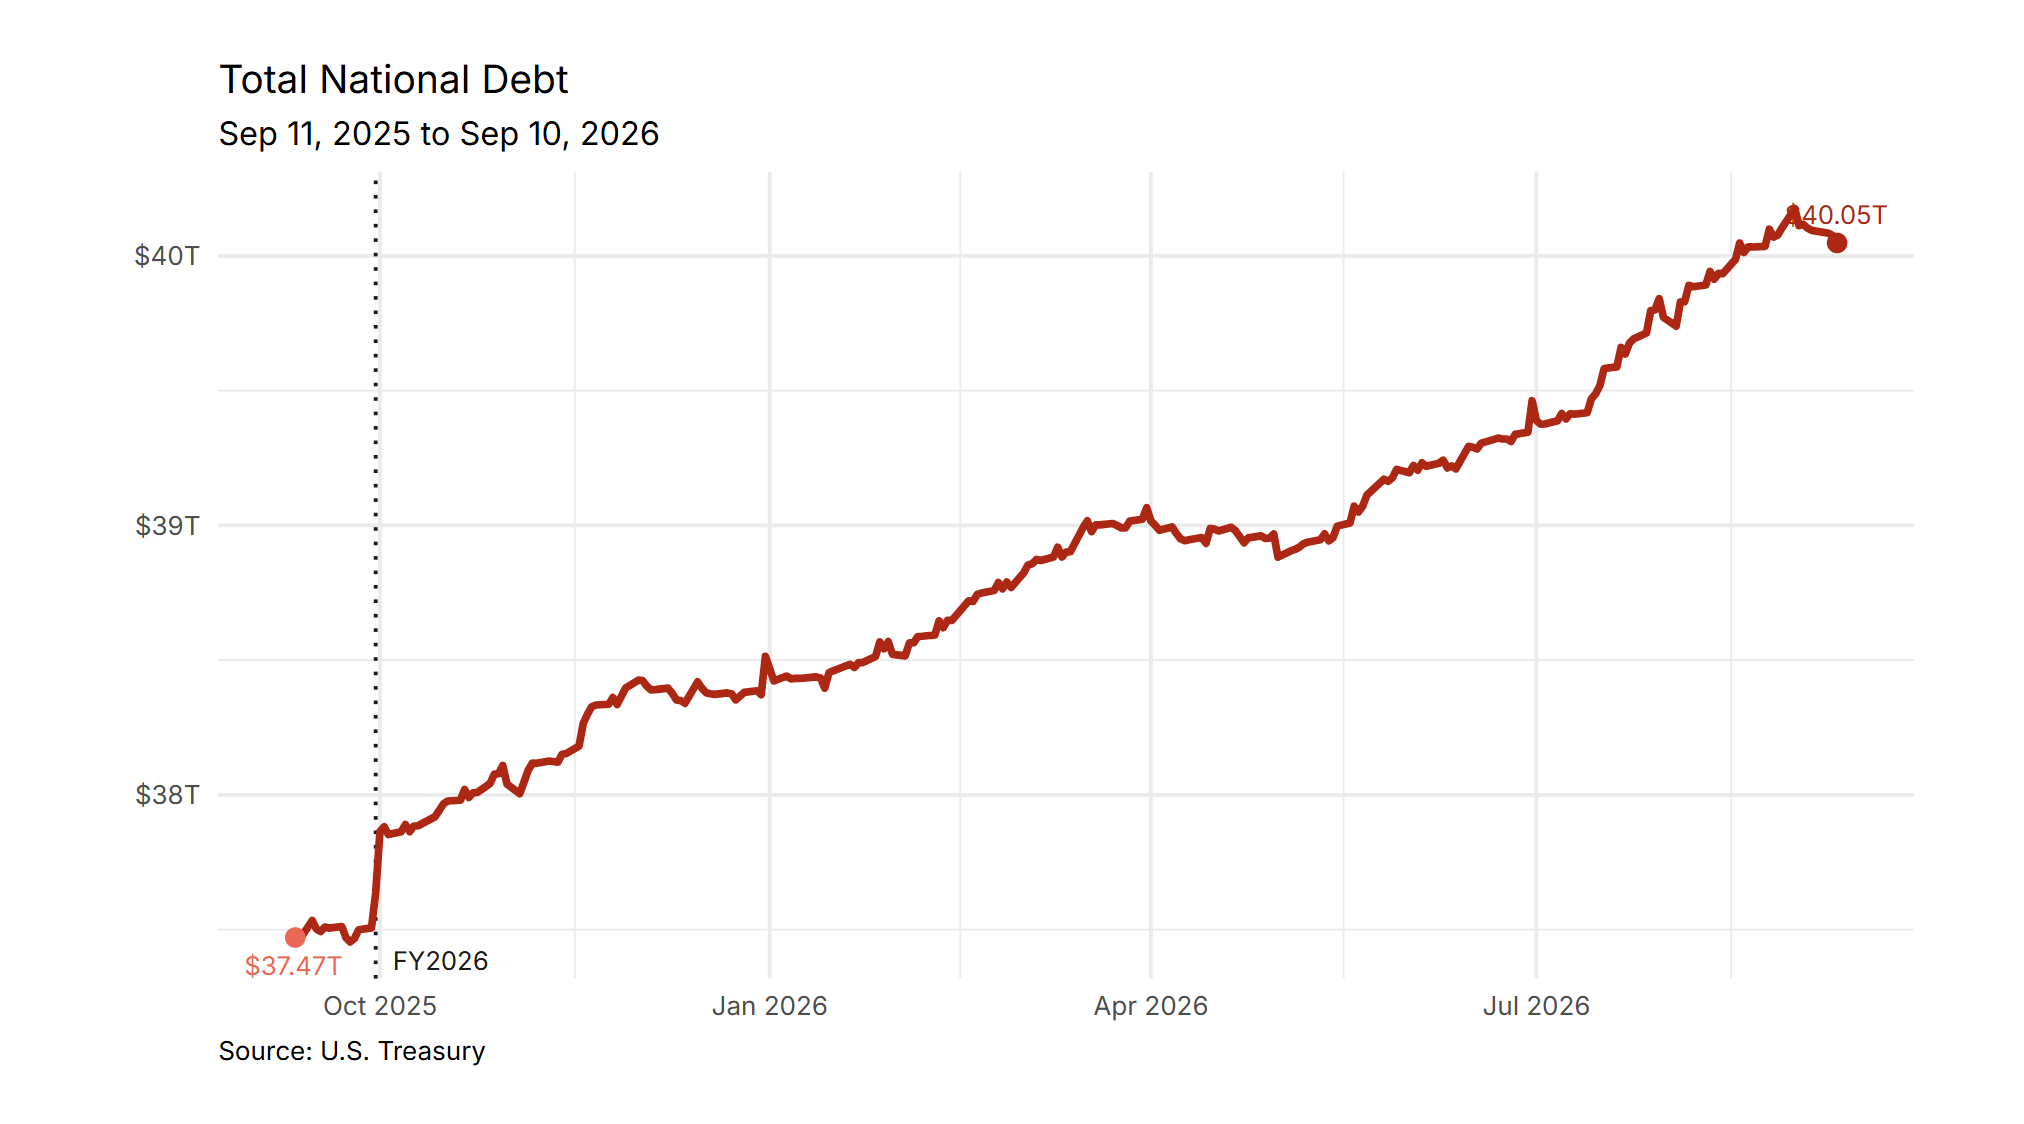
La segunda es la propia Administración Trump: Y es que todo el gasto prometido en materia de defensa, infraestructura e IA, no puede cubrirse con unos impuestos más bajos. Por ende, el déficit fiscal estadounidense no ha cesado de crecer con fuerza, y el Tesoro tuvo que emitir un volumen masivo de bonos nuevos para financiar dicho gasto. Hoy, la deuda pública de EEUU ya ha superado los 40 billones de dólares.
Como medida de contingencia urgente, el secretario del Tesoro, Scott Bessent, decidió ampliar la recompra de bonos a largo plazo hasta los 5.200 millones de dólares precisamente para contener los costes de endeudamiento con escaso éxito.
Y de hecho, hace pocas semanas llegó a decir que si el conflicto entre Irán, Israel y EEUU acaba con una tregua pacífica aceptada por las tres partes, “sería posible volver a ver el barril de petróleo entre 40 y 50 USD”, buscando relajar el precio del crudo, las expectativas de tipos, y con ellas -de forma indirecta- el rendimiento de la deuda.
Máxima tensión cuando la FED vuelve a reunirse.
Así pues, esta situación de relativa tensión en la macro, se produce justamente en una semana que la FED volverá a reunirse, y el mercado ya descuenta al 90% una subida del precio del dinero en 25 pbs al entorno del 3,75% – 4%, con la idea atajar una inflación que sigue por encima del objetivo.
Ahora bien, dicha subida está ideada para controlar el tramo corto de la curva, ya que el tramo largo -en el caso del bono a 10 años por encima del 5%- no se explica por expectativas de tipos, sino por desajuste fiscal.
En pocas palabras, son dos mercados distintos y el banco central solo manda en uno.
Para el inversor europeo el titular importa por arrastre, ya que cuando la referencia del diez años estadounidense se instala en el 5% marcando el coste de financiación de la deuda pública y corporativa de medio mundo, el dinero deja de ser barato en todas partes.
Entradas relacionadas

Apple presenta el iPhone Duo y Wall Street lo recibe con frialdad
Apple presentó en Cupertino su primer iPhone plegable, bautizado como iPhone…
0 Comments7 Minutes
La Fed se planta ante la inflación mientras el crudo vuelve a los 90 dólares
La Fed endurece su discurso ante una inflación que sigue lejos del objetivo,…
0 Comments4 Minutes